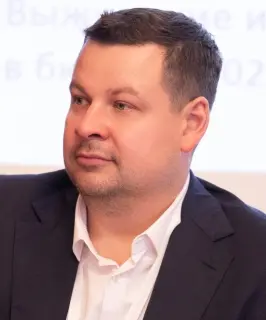
Александр Дорофеев, финансовый директор Unipharm и спикер Пятнадцатого форума финансовых директоров фармацевтического бизнеса Pharma CFO 2026, рассказал CFO Russia о ключевых критериях оценки инвестиционных проектов в фармацевтике, влиянии отраслевых рисков на финансовое моделирование и факторах, повышающих шансы инвестиционных инициатив на одобрение.
Какие критерии сегодня играют ключевую роль при рассмотрении инвестиционных проектов в фармацевтических компаниях?
Я бы выделил несколько ключевых критериев. Деньги стали дорогими. В октябре 2026 года ЦБ второй раз подряд оставил ключевую ставку на уровне 14% годовых, и существует высокая вероятность, что она останется двузначной и в 2027 году. Для компаний это значит, что вложенные средства должны приносить примерно 18-22% годовых, иначе проект становится невыгодным. Длинные проекты, где отдача начнётся только через 7-10 лет (например, разработка новых молекул), в таких условиях выглядят непривлекательно. Поэтому сейчас критически важно оценивать, как быстро проект окупится.
Огромную роль играет возможность получить господдержку: займы ФРП, СПИК, субсидии на разработку. Иногда именно они делают проект рентабельным. Но для этого проект должен строго соответствовать государственным приоритетам. Государство заинтересовано в том, чтобы лекарства производились в России полностью, начиная с синтеза действующего вещества (локализация полного цикла).
Крайне важна правильная, порой даже консервативная оценка рынка. При рассмотрении проекта мы учитываем, сколько компаний уже выпускают это вещество, участвовал ли аналогичный препарат в государственных торгах или ориентирован только на ритейл, как падала цена, каковы темпы роста рынка и текущие доли игроков. Если мы выходим третьими или четвёртыми с дженериком, цена уже сильно снижена, и заработать будет трудно.
Также оцениваем сроки регистрации, вероятность прохождения инспекции производства на соответствие стандартам GMP и наличие свободных мощностей. Требования регуляторов ужесточаются изо дня в день.
Зависимость от импорта и курса валют также является немаловажной составляющей. Большая часть сырья поступает из Индии и Китая, оборудование тоже импортное. Колебания курса и задержки логистики – это серьёзный операционный риск.
Важно место проекта в общем портфеле компании. Помогает ли он диверсифицировать риски и уйти от зависимости от одного продукта? Использует ли он уже имеющиеся компетенции компании? Открывает ли дорогу для следующих запусков?
Ну и, конечно, итоговые финансовые показатели: NPV, IRR, срок окупаемости, ожидаемые пиковые продажи. Но финальное решение принимается не только по сухим цифрам.
Какие особенности фармацевтической отрасли необходимо учитывать при построении финансовой модели инвестиционного проекта? Как риски, связанные с патентной защитой и ценовым регулированием, могут влиять на оценку его привлекательности?
От разработки до продаж проходят годы, и на каждом этапе препарат может «не пройти». Поэтому инвестиции каждого этапа умножаются на вероятность его успешного завершения. У дженериков вероятность успеха выше, но главные риски – это доказательство биоэквивалентности, своевременная регистрация и отсутствие нарушения чужих патентов.
Выручку считают отдельно по каналам сбыта: госзакупки (цена падает на торгах, платежи поступают с задержкой), обеспечение льготников и коммерческий сегмент. Обязательно закладывается тренд на снижение цены со временем из-за прихода конкурентов. Нельзя считать, что пиковые продажи продлятся вечно.
При построении финансовой модели необходимо учитывать и другие факторы:
Курс рубля. Сырьё импортное, поэтому курс напрямую влияет на себестоимость, но с задержкой: сначала расходуются старые запасы. Из-за длинного цикла оборачиваемости запасов эффект от ослабления рубля доходит до себестоимости постепенно. В модели обязательно нужен стресс-сценарий с девальвацией.
Большие вложения и «замороженные» деньги. Завод по стандартам GMP стоит дорого, оборудование везут долго. Плюс значительные средства «сидят» в товарных запасах и дебиторской задолженности. При ставке 14% стоимость обслуживания этого оборотного капитала заметно снижает общую доходность.
Налоги и господдержка. Базовая ставка налога на прибыль составляет 25%. С другой стороны, в модель закладывается положительный эффект от льготных займов и субсидий при реализации соответствующих сценариев.
Патентные риски бывают двух видов:
1. Для дженериков: главный риск – выход на рынок, пока у оригинального препарата ещё действуют патенты (включая вторичные: на форму таблетки, способ применения и т.п.), что грозит судебным иском. Поэтому до начала разработки проводится проверка патентной чистоты (FTO). В модели просчитываются несколько вариантов даты выхода на рынок, каждому из которых присваивается своя вероятность.
2. Для владельцев патента или лицензиатов: в России вырос риск выдачи принудительной лицензии, когда другой компании разрешают выпускать препарат без согласия правообладателя при определенном стечении обстоятельств. Это значит, что эксклюзивность может закончиться раньше срока. Для российского производителя дженерика это, наоборот, шанс выйти на рынок, но придётся выплачивать компенсацию владельцу патента (по закону она должна быть не ниже цены обычной лицензии в сравнимых условиях).
Регулирование цен также является ключевым фактором. Для лекарств из перечня ЖНВЛП государство фиксирует предельную отпускную цену. Поднять её можно, но не чаще раза в год и под строгим контролем, в том числе со стороны ФАС. Если подорожали сырьё или кредиты, быстро и в полном объёме перенести эти затраты в цену не получится, и маржинальность сжимается. Бывают попытки законодательно запретить рост цен: например, если Госдума отклоняет или, наоборот, принимает мораторий на повышение цен (как это обсуждалось в 2024-2026 гг.). Такой запрет может сделать часть препаратов убыточными, и они исчезнут с полок.
Как всё это учесть в оценке?
Мы считаем три сценария: базовый, пессимистичный (цена заморожена, рубль ослаб, конкуренты пришли раньше) и оптимистичный. Проводим анализ чувствительности, чтобы понять, какие факторы сильнее всего влияют на результат (обычно это цена, курс валют и дата выхода на рынок). Находим точку безубыточности: при какой цене и курсе проект становится убыточным. Проект с высокой, но «хрупкой» доходностью оценивается ниже, чем проект со скромной, но устойчивой экономикой.
Какие факторы чаще всего становятся решающими при защите инвестиционной инициативы перед инвестиционным комитетом? Что помогает повысить шансы проекта на одобрение?
На мой взгляд, решающее значение имеют следующие факторы:
Доверие к цифрам. Комитет сразу видит, если объёмы продаж взяты «с потолка», не учтено падение цены или сроки регистрации слишком оптимистичны. Каждое важное допущение должно иметь источник: данные аналитических агентств (например, DSM, AlphaRM), внутренняя статистика, опыт прошлых запусков компании или реальные коммерческие предложения поставщиков.
Стратегическое обоснование. Нужно чётко ответить на вопросы: почему этот проект, почему сейчас и почему именно мы? Как он вписывается в стратегию компании и макротренды рынка. Сегодня сильный аргумент – это локализация полного цикла производства в России.
Управление рисками. Комитет больше доверяет тем, кто прямо называет риски и показывает план действий по их митигации. Например: «Патентный риск проверен юристами, в модель заложен сценарий задержки на 6 месяцев»; «От курсового риска защищает контракт с альтернативным поставщиком сырья»; «На случай заморозки цен есть расчёт минимально допустимой маржи».
Поэтапное финансирование. Проект, разбитый на этапы с точками принятия решения «продолжаем или останавливаемся», одобрить проще. Комитет не выделяет весь бюджет сразу, а только на следующий шаг. Например, сначала финансирование разработки и регистрации, а решение о строительстве линии или закупке сырья принимается после достижения промежуточных KPI.
Команда и кросс-функциональное согласование. Важно чётко обозначить: кто отвечает за проект, есть ли у команды опыт реализации подобных инициатив, реалистичен ли график и согласованы ли расчёты со всеми ключевыми функциями (юристы, производство, продажи, регистрационный отдел и закупки).
Что повышает шансы на практике:
-
Короткая сводка (Executive Summary) на одну страницу: суть проекта, запрашиваемые деньги, главные показатели, три ключевых риска и конкретный запрос к комитету.
-
Ответ на вопрос: «Что должно быть правдой, чтобы проект получился?» Это переводит дискуссию из плоскости «верим / не верим» в плоскость проверки конкретных гипотез.
-
Предварительное согласование (pre-alignment): заранее обсудить проект с ключевыми членами комитета, собрать их вопросы и отразить ответы в финальных материалах.
-
Осторожный базовый вариант: проект должен быть выгоден уже в базовом сценарии, а оптимистичный вариант должен рассматриваться просто как приятный бонус.
-
Сравнение с альтернативами: анализ вариантов «не делать ничего», «купить готовую лицензию» или «отдать производство на аутсорсинг (CMO)». Это доказывает, что выбран действительно лучший путь.
Итог: сегодня комитет одобряет не проект с самой большой цифрой прибыли на слайде, а проект с понятной логикой, проверяемыми допущениями и устойчивостью к высокой ставке, колебаниям курса, ограничению цен и патентным рискам.
Задать свои вопросы Александру и узнать больше об опыте Unipharm вы сможете на Пятнадцатом форуме финансовых директоров фармацевтического бизнеса Pharma CFO 2026, который пройдет 19-20 ноября 2026 года в Москве.
Элеонора Гурняк
Наши конференции:

 Все