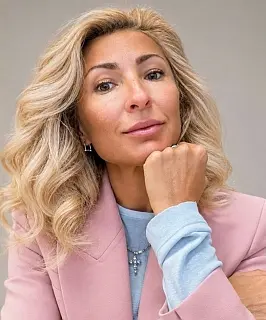
Галина Апсалямова, налоговый менеджер, «ФРЕШ МАРКЕТ», и спикер Двадцать восьмой конференции «Налоговое планирование 2026-2027: Реформы, стратегии и вызовы для бизнеса», рассказала о переезде холдинга в специальный административный район (САР): актуализации прав, классификации убытков, подаче документов и физическом переносе процессов компании.
Как при переезде в САР юридически подтверждается непрерывность прав на интеллектуальную собственность и товарные знаки, чтобы не пришлось заново проходить регистрацию в Роспатенте?
Редомициляция – не сделка с правами. Регистрация международной компании не порождает правопреемства: правообладатель тот же, меняется личный закон. Заново регистрировать знак нельзя – повторная заявка означала бы утрату приоритета, то есть потерю актива.
В Роспатент подаётся заявление о внесении изменений в Государственный реестр товарных знаков в части сведений о правообладателе – наименования и адреса, а не о регистрации перехода права. Пакет: выписка из ЕГРЮЛ, документы о регистрации международной компании, документ о смене личного закона (certificate of continuation или аналог), нотариально удостоверенный перевод с апостилем.
Помимо Роспатента, права отражены ещё в нескольких контурах, и каждый нужно актуализировать отдельно:
ВОИС (Всемирная организация интеллектуальной собственности). По Мадридской системе подаётся не «переход права», а уведомление об изменении сведений: меняется юрисдикция и реквизиты, но не владелец. Ошибочная квалификация ломает приоритет. Отдельно проверяются национальные офисы третьих стран: некоторые читают смену личного закона как правопреемство и требуют правоустанавливающие документы.
ТРОИС (Таможенный реестр объектов ИС ФТС). Защита на границе работает только при актуальных данных. Если числится старое иностранное наименование, таможня не остановит контрафакт. Параллельно с Роспатентом подаётся пакет в ТРОИС – это актуализация данных, а не перерегистрация.
Технические реестры: программы для ЭВМ и базы данных Роспатента, доменные записи, залоговые реестры – везде обновляются сведения о правообладателе.
Договорный контур: лицензии и франшизы аудируются до переезда на триггеры – change of jurisdiction, change of control, change of law, – которые дают контрагенту право расторгнуть договор.
Типовая ошибка – подать пакет как отчуждение. Это влечёт отдельную пошлину, попадание в санкционный контур (отчуждение от компании из недружественной юрисдикции может потребовать согласия правительственной комиссии) и «провал» в правах на срок регистрации перехода. Правильная квалификация – изменение сведений, а не переход права.
Какие конкретные шаги необходимо предпринять во время миграции капитала, чтобы сохранить право зачесть старые убытки против будущей прибыли группы и не потерять инвестиционные вычеты?
Убытки, исчисленные по прежнему личному закону, к переносу не принимаются – Минфин подтверждает это в письмах от 27.09.2023 № 03-12-11/5/91952 и от 01.11.2024 № 03-12-11/2/107192. Первый налоговый период международной компании начинается с даты регистрации, а переносить можно только убыток по главе 25 НК РФ. Лицо то же, а база – с чистого листа.
До подачи пакета убытки нужно классифицировать на три категории:
Российские – не теряются. Редомициляция не является реорганизацией; убытки обособленного подразделения сохраняются по подп. 5 п. 11 ст. 50 НК РФ, если ранее не учитывались в расчёте КИК. Единственный легальный мостик из «до» в «после».
КИК-убытки – остаются в расчёте КИК (контролируемой иностранной компании) для контролирующего лица (п. 7, 7.1, 8 ст. 309.1). После редомициляции компания перестаёт быть КИК, и эти убытки в её базу по ст. 283 не переходят.
Иностранная отчётность – в базу не конвертируется.
Дальше – три шага. Первый: зафиксировать расчёты и декларации датами до регистрации, исключив двойной учёт. Второй: посчитать «горизонт поглощения» – срок, за который убыток зачтётся при лимите 50% в год (п. 2.1 ст. 283, продлён до 2030 года). Если горизонт выходит за 2030-й, в модель закладывайте дисконт. Третий: не «тушить» убыток активными операциями – для международных холдинговых компаний (МХК) это ломает тесты 90% пассивных доходов и 70% российских расходов (ст. 284.10), и льгота снимается задним числом с пенями.
По вычетам логика противоположная: они сохраняются, пока не меняется налогоплательщик – владелец актива. Региональный инвестиционный налоговый вычет (ст. 286.1) уменьшает региональную часть налога. С 2026 года виды затрат определяет закон субъекта. При переезде в САР меняется регион зачёта – накопленный «хвост» не переносится автоматически; нужно проверить, принят ли закон об инвестиционном вычете (ИНВ) в Калининградской области или Приморском крае. Вычет теряется при отсутствии раздельного учёта, покупке актива у взаимозависимого лица и попытке засчитать одни и те же затраты и под ИНВ, и под обязательство 300 млн по ст. 284.10 – это разные механизмы для разных активов.
КИК-экспозиция группы. До редомициляции иностранные «дочки» не были КИК – «мама» была иностранной. С даты регистрации в САР «мама» становится российским лицом, и все иностранные «дочки» автоматически становятся КИК по ст. 25.13. Переезд не закрывает проблему, а переносит её на уровень вниз.
Четыре обязательных действия до подачи пакета:
Первое – инвентаризация «дочек» – юрисдикция, доля, эффективная ставка, «чёрный список». Штраф за непредставление уведомления – 500 000 рублей за каждую компанию.
Второе – проверка освобождения прибыли КИК. МХК освобождает до 2029 года, но с 2026 года требуется ставка в стране регистрации КИК не ниже 15%. Например: Кипр (12,5%) и Люксембург не проходят – прибыль включается в базу МХК по 20%, что может полностью съесть экономию от переезда.
Третье – урегулирование прошлых КИК-обязательств – переход работает только на будущее. Пока компания не исключена из иностранного реестра, ФНС считает, что контролирующее лицо продолжает подавать КИК-отчётность.
И четвертое – анализ риска признания «дочек» российскими резидентами по ст. 246.2 НК РФ – если управление фактически из России, «дочка» платит налог на мировую прибыль по российским правилам.
Какие операционные процессы компании (центр принятия решений, фактическое хранение документов, проведение собраний) пришлось физически перенести вместе с юридическим адресом?
Сначала – важное разграничение. Базовый статус международной компании (МК) и статус МХК требуют принципиально разного операционного присутствия.
Для МК – базового статуса при редомициляции – жёстких требований к штату, офису, месту принятия решений и структуре доходов/расходов нет. Компания обязана инвестировать 50 млн рублей в течение года и иметь юридический адрес в САР, но может не иметь там ни одного сотрудника. Льготы МК (валютный нерезидент, скрытие бенефициаров, запрет проверок за периоды до переезда) не требуют ежегодного подтверждения операционных показателей.
Для МХК – налогового статуса с пониженными ставками – операционные требования становятся проверяемым ежегодно условием по статье 284.10 НК РФ. Именно здесь начинается «физический переезд»: органы управления работают только на территории России, единоличный исполнительный орган (ЕИО) в момент решения фактически присутствует в стране, на каждом заседании – кворум при физическом присутствии, протоколы по российскому праву; 15 работников-резидентов в субъекте нахождения, полная занятость; офис от 50 кв. м в границах САР; 300 млн инвестиций в инфраструктуру региона за три года; тесты 90% пассивных доходов и 70% российских расходов.
Физически переносятся четыре блока (для МХК):
Календарь собраний и заседаний. Совет директоров, комитеты – с указанием места, кворума, повестки и протокола по российскому праву. Доказательственный пакет к каждому заседанию: повестка, список присутствующих, подтверждения поездки. Скриншоты видеоконференции как единственное доказательство не работают – с декларацией подаются сведения о фактическом присутствии.
ЕИО и подписанты. Вместо иностранных номинальных директоров – российский управляющий с российской подписью и машиночитаемыми доверенностями. Право подписи, банковские профили, лимиты и второй подписант в России, чтобы решение и его исполнение жили в одной юрисдикции.
Хранение документов. Реестр акционеров – к российскому регистратору. Корпоративный фонд, договоры, первичка, налоговые регистры – в офис САР и на российские серверы. ЭДО, архив собраний, права доступа и журналирование – тоже здесь. Отдельный контур управления нематериальными активами: реестр информационных систем (ИС) с привязкой к ведомствам (Роспатент, Всемирная организация интеллектуальной собственности (ВОИС), таможенный реестр объектов интеллектуальной собственности (ТРОИС)), календарь продлений и уведомлений – в России.
Люди и функции. 15 сотрудников – не формальные ставки, а реальные функции: юридические, бухгалтерские, аналитические, ИТ, – относящиеся к деятельности, генерирующей учитываемый доход. Доля расходов 70% складывается из реальных российских поставщиков, а не справкой – под неё перестраивается закупка.
Сознательно не переносили производственные и операционные функции «дочек», часть ИТ-ландшафта и внешние сервисы, где переезд дал бы больше рисков, чем льгот. Равновесие ищется конкретно: достаточно ли перенесённого, чтобы пройти проверку, – и не сломан ли при этом бизнес. Для МК этот вопрос стоит мягче – ценой ошибок будет репутация и банковский комплаенс, а для МХК – льгота и доначисление задним числом с пенями. Отвечать на это нужно на этапе финмодели, потому что назад, к иностранному личному закону, путь лежит через согласие Правительства.
Задать свои вопросы Галине и узнать больше об опыте и планах «ФРЕШ МАРКЕТА» вы сможете на Двадцать восьмой конференции «Налоговое планирование 2026-2027: Реформы, стратегии и вызовы для бизнеса», которая пройдет 2 декабря 2026 года в Москве.
Юлия Сильченко
Наши конференции:

 Все