
- Интервью
- Отчеты о конференциях
- Цифровая трансформация
- Электронный документооборот
- Финансы: стратегия и тактика
- Закупки и логистика
- Общие центры обслуживания
- Информационные технологии
- Финансовая отчетность
- Риск-менеджмент
- Технологии управления
- Банки и страхование
- Кадровый рынок и управление персоналом
- Управление знаниями
- White Papers
- Финансы и государство
- CFO-прогноз
- Карьера и дети
- CFO Style
- Советы по выступлению на конференциях
- Обзоры деловых книг и журналов
- История финансов
- Свободное время
- Цитаты
КОНФЕРЕНЦИИ
 Все
-
8-9 октября 2026 года
Москва -
25-26 марта 2027 года
Москва -
14 октября 2026 года
Москва -
16 октября 2026 года
Москва -
22-23 октября 2026 года
Москва -
с 1 июля 2026 года по 22 октября 2026 года
Москва


Денис Попов, Банк ПСБ: «Уже к концу 2027 года ключевая ставка будет снижена до 12%»
08.10.2026
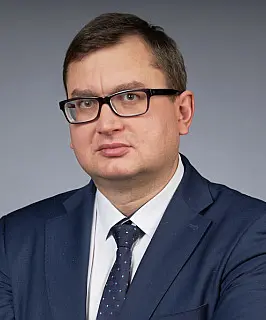
Денис Попов, главный аналитик Центра аналитики и экспертизы, Банк ПСБ, и спикер Шестнадцатой конференции «Управление дебиторской задолженностью», рассказал CFO Russia про опережающие индикаторы и дал прогноз ключевой ставки и трансформации макродрайверов просроченной дебиторской задолженности.
Какие опережающие индикаторы сейчас вызывают у вас наибольшее беспокойство, а какие, наоборот, дают повод для сдержанного оптимизма, и как они формируют ваш базовый макроэкономический прогноз на ближайшие 12-18 месяцев?
Экономика России уже более года демонстрирует достаточно умеренные темпы роста, и стратегическая цель с макроэкономической точки зрения состоит в том, чтобы вернуть систему на траекторию более динамичного роста. Однако опережающие индикаторы преимущественно указывают на значимый риск закрепления экономики в фазе стагнации (индексы деловой и инвестиционной активности, показатели денежных потоков и т.д.). Наибольшее опасение в этом смысле вызывает устойчивое снижение инвестиционной активности, которое формирует риски сужения экономического потенциала.
Из среднесрочных вызовов для сбалансированного роста – дефицит кадров, технологические ограничения или структурная перестройка логистики – какой, по вашей оценке, оказывает наибольшее давление на инфляцию и вынуждает Банк России поддерживать жесткую денежно-кредитную политику? Как долго, по вашему прогнозу, ключевая ставка будет оставаться на запретительном уровне?
Несмотря на продолжительную жёсткость денежно-кредитной политики (ДКП), инфляция остаётся значительно выше таргета. Отчасти это следствие преобладания драйверов инфляции со стороны предложения товаров и услуг, которые слабо регулируются инструментами ДКП. К ним можно отнести как дефицит рабочей силы, так и рост транзакционных и логистических издержек, а также ограничение/усложнение доступа к технологиям.
Тем не менее, наличие повышенной инфляции само по себе указывает на то, что рост издержек происходит на фоне сохраняющейся силы внутреннего спроса (государственного, розничного), что оправдывает жёсткость политики ЦБ. При этом постепенно усиливаются сигналы о снижении дефицита кадров, а бизнес и государство всё активнее используют оптимизационную стратегию в своей деятельности на фоне снижения доходов и высокого дефицита бюджета.
Это означает, что внутренний спрос постепенно замедляет рост, что, вероятно, позволит регулятору продолжить поступательное снижение ключевой ставки после исчерпания текущего инфляционного импульса. По нашему прогнозу, уже к концу 2027 года ключевая ставка будет снижена до 12%.
Как текущая комбинация высокой ключевой ставки и динамики валютных курсов трансформирует макродрайверы просроченной дебиторской задолженности в корпоративном портфеле?
Медленный процесс нормализации денежно-кредитной политики (снижение ключевой ставки к нейтральному уровню, который ЦБ оценивает на уровне 7,5-8,5%) продолжит ограничивать внутренний спрос и, скорее всего, тормозить экономическую активность. В то же время жёсткость ДКП окажет поддержку курсу рубля, так что текущие прогнозы не ориентирует на выраженную девальвацию национальной валюты. При этом торможение экономики обеспечит актуальность проблемы просроченной дебиторской задолженности, по крайней мере в 2026-2027 годах. Однако по мере ускорения экономического роста во второй половине 2027 года платёжная дисциплина постепенно начнёт улучшаться.
Задать свои вопросы Денису и узнать больше об опыте и планах Банка ПСБ вы сможете на Шестнадцатой конференции «Управление дебиторской задолженностью», которая пройдет 16 октября 2026 года в Москве.
Юлия Сильченко
Наши конференции:
- Семнадцатая конференция «Внутренний контроль и внутренний аудит как инструменты повышения эффективности бизнеса»
- Конференция «Операционная эффективность»
- Девятая конференция «Цифровизация промышленности»
- Двадцать вторая конференция «Цифровизация корпоративных бизнес-процессов»
- Пятая конференция «Управление налоговыми рисками»
- Девятая конференция «Управление рисками в промышленности»
- Пятнадцатая конференция «Цифровизация фармбизнеса»
- Шестнадцатая конференция «Управление дебиторской задолженностью»
- Четвертая конференция «Цифровизация финансового рынка в России: тренды и перспективы развития»
- Двадцать седьмая конференция «Корпоративное налоговое планирование»