
- Интервью
- Отчеты о конференциях
- Цифровая трансформация
- Электронный документооборот
- Финансы: стратегия и тактика
- Закупки и логистика
- Общие центры обслуживания
- Информационные технологии
- Финансовая отчетность
- Риск-менеджмент
- Технологии управления
- Банки и страхование
- Кадровый рынок и управление персоналом
- Управление знаниями
- White Papers
- Финансы и государство
- CFO-прогноз
- Карьера и дети
- CFO Style
- Советы по выступлению на конференциях
- Обзоры деловых книг и журналов
- История финансов
- Свободное время
- Цитаты
КОНФЕРЕНЦИИ
 Все
-
7 октября 2026 года
Москва -
8-9 октября 2026 года
Москва -
14 октября 2026 года
Москва -
16 октября 2026 года
Москва -
22-23 октября 2026 года
Москва -
с 1 июля 2026 года по 22 октября 2026 года
Москва


Роман Терехов, «Новая Эра Промышленных Технологий»: «Ответственность за нарушение законодательства в области экспортного контроля лежит исключительно на участнике ВЭД»
30.09.2026
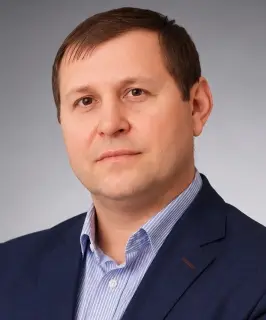
Роман Терехов, экс-директор по закупкам и логистике, «Новая Эра Промышленных Технологий», и спикер Девятой конференции «Актуальные вопросы ВЭД: управление ликвидностью, международными расчетами и финансовыми рисками», рассказал CFO Russia про организацию системы внутрифирменного экспортного контроля.
Какие ошибки чаще всего совершают компании при организации внутрифирменного экспортного контроля и на что стоит обратить первоочередное внимание?
Коммерческие организации зачастую начинают заниматься вопросами экспортного контроля (оформлять идентификационные заключения и лицензии на ввоз/вывоз) только по запросам ФТС, которая, в свою очередь, не всегда ведёт досмотр товаров и может упускать из вида отдельные характеристики продукции двойного назначения. При этом вся полнота ответственности за нарушение законодательства в области экспортного контроля (ошибки идентификации, некорректно оформленное описание продукции, отсутствие лицензии на ввоз/вывоз) лежит исключительно на участнике ВЭД.
Помимо этого, участники ВЭД могут не вести журналы экспортно-импортных операций, или отражать в них не все поставки, или вовсе не отражать работы, которые также требуют проведения идентификации на предмет включения в ограничительные списки и оформления экспортной лицензии или разрешения на импорт.
В чём на практике заключается разница между лицензиями ФСТЭК и ФСВТС и как компании понять, какое именно разрешение ей нужно?
Главное различие заключается в категории контролируемой продукции: ФСТЭК контролирует экспорт и импорт товаров двойного назначения (гражданская продукция, которая гипотетически может быть использована в военных целях), а ФСВТС отвечает исключительно за продукцию военного назначения (ПВН). При этом если товар (согласно коду ТН ВЭД, по наименованию или характеристикам) вызывает подозрение, что ввозится военная техника или её компоненты, которые могут использоваться авиацией, космосом, флотом или спецслужбами (средства связи, например), то ФТС потребует доказать, что товар не является военным. В этом случае необходимо получить заключение ФСВТС о том, что товар не относится к ПВН; без этой бумаги гражданский экспорт/импорт спорного оборудования будет заблокирован.
Что должно быть в документах внутреннего учёта сделок ВЭД, чтобы при проверке не возникло проблем, и какие последствия грозят, если чего-то не хватает?
Согласно 183-ФЗ ст. №23, российские участники ВЭД обязаны вести учёт внешнеэкономических сделок с товарами, информацией, работами, услугами, результатами интеллектуальной деятельности (правами на них), которые могут быть использованы при создании оружия массового поражения, средств его доставки, иных видов вооружения и военной техники либо при совершении террористических актов.
Порядок и форма учёта внешнеэкономических сделок установлены Постановлением Правительства РФ от 13.06.2012 №583 «О порядке учета внешнеэкономических сделок для целей экспортного контроля». Журнал учёта может вестись на бумажном носителе или в электронном виде. В журнале отражаются: дата записи, документ, на основании которого совершается внешнеэкономическая сделка (договор), сведения об иностранном участнике сделки, предмет сделки (товары, информация, работы, услуги), сведения о результатах идентификации.
Кодекс об административных правонарушениях (ч. 2 ст. 14.20) устанавливает ответственность за нарушение порядка учёта сделок в виде штрафа на должностных лиц в размере от 1 до 2 тыс. руб. или от 10 до 20 тыс. руб. для юридических лиц за каждое несоответствие.
Задать свои вопросы Роману вы сможете на Девятой конференции «Актуальные вопросы ВЭД: управление ликвидностью, международными расчетами и финансовыми рисками», которая состоится 14 октября 2026 года в Москве.
Мария Харитонова
Наши конференции:
- Девятая конференция «Актуальные вопросы ВЭД: управление ликвидностью, международными расчетами и финансовыми рисками»
- Пятая конференция «Управление налоговыми рисками»
- Девятая конференция «Управление рисками в промышленности»
- Шестнадцатая конференция «Внутренний контроль и внутренний аудит как инструменты повышения эффективности бизнеса»
- Шестнадцатая конференция «Управление дебиторской задолженностью»
- Двадцать седьмая конференция «Корпоративное налоговое планирование»
- Двадцатая конференция «Корпоративные системы риск-менеджмента»
- Шестая конференция «Налоговый мониторинг»