
- Интервью
- Отчеты о конференциях
- Цифровая трансформация
- Электронный документооборот
- Финансы: стратегия и тактика
- Закупки и логистика
- Общие центры обслуживания
- Информационные технологии
- Финансовая отчетность
- Риск-менеджмент
- Технологии управления
- Банки и страхование
- Кадровый рынок и управление персоналом
- Управление знаниями
- White Papers
- Финансы и государство
- CFO-прогноз
- Карьера и дети
- CFO Style
- Советы по выступлению на конференциях
- Обзоры деловых книг и журналов
- История финансов
- Свободное время
- Цитаты
КОНФЕРЕНЦИИ
 Все
-
7 октября 2026 года
Москва -
8-9 октября 2026 года
Москва -
14 октября 2026 года
Москва -
16 октября 2026 года
Москва -
22-23 октября 2026 года
Москва -
с 1 июля 2026 года по 22 октября 2026 года
Москва


Евгений Скареднов, независимый эксперт: «Управление дебиторской задолженностью нельзя сводить к движению её объёма между учётными категориями»
05.10.2026
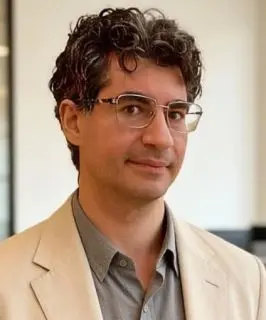
Евгений Скареднов, независимый эксперт и спикер Шестнадцатой конференции «Управление дебиторской задолженностью», рассказал CFO Russia о методах оценки контрагентов, балансе между целями отдела продаж и финансового департамента и системе управления риском просроченной дебиторской задолженности.
Какие конкретные метрики и альтернативные данные, помимо стандартной финансовой отчётности, сегодня необходимо интегрировать в систему оценки контрагентов на этапе заключения договора, чтобы выявлять риск дефолта до возникновения первой просрочки?
Актуальность оценки контрагентов сегодня действительно выходит на первый план. В условиях непростой макроэкономической обстановки бизнесу всё сложнее сохранять автономность от других участников экономических отношений. Впрочем, полностью автономным он и не был никогда, просто сейчас взаимосвязь и взаимное влияние компаний стали особенно очевидны.
Риски поставщиков и покупателей перестают быть исключительно их внутренней проблемой. Для любой компании они становятся частью собственного риск-профиля: проблемы контрагента в конечном счёте могут трансформироваться в риск неполучения выручки, кассового разрыва, формирования проблемной дебиторской задолженности или дополнительных расходов на взыскание.
Поэтому на этапе заключения договора недостаточно ограничиваться только стандартной финансовой отчётностью. Необходимо учитывать юридическую чистоту как самой сделки, так и корпоративного устройства контрагента, его деловую репутацию, опыт участия в сопоставимых сделках, а также возможность получения банковских гарантий или страхового покрытия.
Но, на мой взгляд, основной вопрос состоит даже не в том, какие именно дополнительные метрики необходимо включать в модель. Гораздо важнее понять, как использовать всю полноту уже доступной компании информации. Эти сведения, как правило, изначально есть внутри организации, но находятся они в разных подразделениях: у юристов, службы безопасности, коммерческого блока, финансовой функции и, совершенно точно, у сотрудников, непосредственно взаимодействующих с контрагентом.
Проблема в том, что вся эта разрозненная информация нередко так и остаётся там, где была получена, и не трансформируется в управленческое решение. Именно здесь полезен риск-ориентированный подход: собрать наилучшую доступную информацию, систематизировать её и оценить риск с учётом всего контекста сделки и контрагента.
В такой работе лишней информации практически не бывает. Даже небольшая деталь, которая сама по себе не выглядит критичной, в совокупности с другими признаками может существенно изменить оценку. Поэтому проверка контрагента на сегодня уже перестала быть исключительной прерогативой подразделений экономической безопасности. Здесь намного больше риск-менеджмента и экономического анализа, чем формального оперативно-розыскного подхода.
Как здесь должен работать баланс между жёстким скорингом, стремлением продаж выполнить план и консервативной политикой финансового департамента?
Здесь, пожалуй, уместен принцип Гиппократа: «не навреди». Цель любой коммерческой компании вполне чётко определена и зафиксирована в уставе – это извлечение прибыли. И важно помнить, что речь идёт именно о прибыли, а не только о выручке. Недостаточно заработать деньги на бумаге, необходимо ещё суметь их заполучить к себе на расчётный счёт и сохранить в дальнейшем.
В своей практике я часто сталкиваюсь с опасением со стороны бизнеса, что риск-менеджер приходит, чтобы что-то запретить. Поэтому я иногда шучу, что я «неправильный рисковик». Рисковать нужно, но нужно это делать с умом.
Вместо формального запрета, особенно если он основан только на автоматическом результате скоринга, необходимо совместно с бизнесом искать решение: как выполнить коммерческий план, не подвергая компанию избыточному риску. Иными словами, задача не в том, чтобы противопоставить друг другу отделы продаж и финансов, а в том, чтобы сделать их интересы частью единой логики управления прибылью и денежным потоком.
Безусловно, между этими функциями всегда будет определённое противоречие. Продажники заинтересованы в заключении сделки и выполнении плана. Финансовый департамент стремится обеспечить устойчивость денежного потока и выполнение бюджетного плана. При этом у каждой стороны могут быть свои ограничения, KPI и давление сверху. Поэтому универсального ответа, где именно провести границу между допустимым и недопустимым риском, не существует: каждый кейс уникален по-своему.
Но есть принцип, который должен соблюдаться всегда: непрерывное улучшение. Скоринговая модель не должна быть закостенелой, а правила оценки не могут оставаться неизменными навечно. Подходы к скорингу и проверке контрагентов необходимо регулярно пересматривать с учётом накопленного опыта.
Особенно полезно ещё на этапе проектирования системы управления риском просроченной дебиторской задолженности анализировать реальные кейсы, которые уже произошли в компании. В первую очередь, негативные, когда формально «зелёный» контрагент впоследствии оказался ненадёжным и привёл к возникновению проблемной дебиторской задолженности. Именно такие кейсы лучше всего показывают, каких факторов не хватило в модели, какие сигналы были недооценены, а какие, наоборот, имели неоправданно высокий вес, и где автоматизированное решение необходимо дополнить профессиональным суждением.
В какой момент автоматизированная система управления дебиторской задолженностью должна передать дело от алгоритмов «мягкого» напоминания в юридический контур или службу безопасности?
Я бы сказал, что если автоматизированная система передаёт сигнал после возникновения просроченной или проблемной дебиторской задолженности, то компания уже опоздала.
Цель системы управления риском просроченной дебиторской задолженности – не в регистрации уже случившегося события, а в проактивной реакции. Собственно говоря, нормальный риск-менеджмент должен быть направлен на предотвращение риска, а не на последующую фиксацию «события операционного риска».
Традиционная логика управления дебиторской задолженностью часто выглядит так: задолженность возникает, затем становится просроченной, потом переходит в категорию проблемной, потом безнадёжной и, в конечном счёте, списывается. После этого в конце периода компания сравнивает показатели «было-стало», отчитывается о снижении объёма проблемной дебиторки по отношению к общему объёму задолженности и радостно констатирует уменьшение объёма работы по взысканию. Я немного утрирую, но, к сожалению, это всё имеет место быть на практике.
С точки зрения формального выполнения KPI всё может выглядеть вполне благополучно. Но это нередко обман в первую очередь самих себя, не говоря уже о топ-менеджменте и акционерах. Управление дебиторской задолженностью нельзя сводить к движению её объёма между учётными категориями. Для руководства и акционеров принципиально важно видеть не только показатели на отчётную дату, но и факторы риска возникновения просроченной дебиторской задолженности, изменение риск-профиля контрагентов, эффективность превентивных мер и причины отклонений. Если начать реагировать только после возникновения просрочки, то фактически риском уже не управляют, а работают лишь с его последствиями.
Поэтому система управления риском просроченной дебиторской задолженности – и здесь я имею в виду, прежде всего, процесс, а не только ИТ-систему, – должна реагировать в тот момент, когда вероятность возникновения просрочки достигает существенного уровня. В большинстве случаев это происходит ещё до наступления самой просрочки.
На этапе заключения договора компания может оценивать как риск самого контрагента, так и параметры конкретной сделки. Далее, в процессе работы, необходимо выстроить мониторинг критических факторов, при возникновении которых контрагент и вся сделка должны быть сразу переоценены в худшую сторону.
Параллельно внутри компании почти всегда появляется качественная информация о ходе взаимодействия с контрагентом. Подразделения, заключающие контракт с контрагентом, могут видеть, что представители контрагента затягивают согласование документов, усложняют коммуникацию, избегают конкретных обязательств или демонстрируют иные тревожные признаки. Такие сигналы никогда не отражаются в финансовой отчётности, но для оценки будущей просрочки они могут быть крайне важны.
Именно поэтому переход от «мягких» напоминаний к подключению юридического контура или службы безопасности должен строиться в логике ключевых индикаторов риска (KRI). Переход контрагента из «зелёной зоны» в «жёлтую» уже должен запускать заранее определённый набор действий. Цель такого подхода – не дожидаться события риска, а отреагировать до его наступления.
Задать свои вопросы Евгению и узнать больше об опыте работы крупнейших компаний с дебиторской задолженностью вы сможете на Шестнадцатой конференции «Управление дебиторской задолженностью», которая пройдет 16 октября 2026 года в Москве.
Юлия Сильченко
Наши конференции:
- Конференция «Операционная эффективность»
- Девятая конференция «Цифровизация промышленности»
- Конференция «Финансовая устойчивость девелопера: управление ликвидностью, проектным финансированием и продажами в условиях сжатия рынка»
- Восемнадцатый международный форум финансовых директоров розничного бизнеса Retail CFO 2026
- Двадцать вторая конференция «Цифровизация корпоративных бизнес-процессов»
- Пятая конференция «Управление налоговыми рисками»
- Пятнадцатая конференция «Корпоративное бюджетирование»
- Девятая конференция «Управление рисками в промышленности»
- Шестнадцатая конференция «Внутренний контроль и внутренний аудит как инструменты повышения эффективности бизнеса»
- Пятнадцатая конференция «Цифровизация фармбизнеса»