
- Интервью
- Отчеты о конференциях
- Цифровая трансформация
- Электронный документооборот
- Финансы: стратегия и тактика
- Закупки и логистика
- Общие центры обслуживания
- Информационные технологии
- Финансовая отчетность
- Риск-менеджмент
- Технологии управления
- Банки и страхование
- Кадровый рынок и управление персоналом
- Управление знаниями
- White Papers
- Финансы и государство
- CFO-прогноз
- Карьера и дети
- CFO Style
- Советы по выступлению на конференциях
- Обзоры деловых книг и журналов
- История финансов
- Свободное время
- Цитаты
КОНФЕРЕНЦИИ
 Все
-
16 cентября 2026 года
Москва -
17-18 сентября 2026 года
Москва -
24 сентября 2026 года
Москва -
7 октября 2026 года
Москва -
8-9 октября 2026 года
Москва -
14 октября 2026 года
Москва


Артем Войтко, «Союз Рейл Транс»: «Мы концентрируемся на той деятельности, где у нас собрана наиболее актуальная компетенция»
15.09.2026
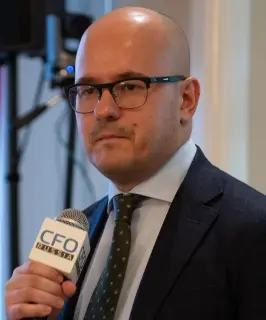
Артем Войтко, директор по стратегии, «Союз Рейл Транс», и спикер Пятнадцатой конференции «Корпоративное бюджетирование», рассказал CFO Russia о связи макроэкономики со стратегией своей компании, а также об особенностях лизинга и дальнейших планах по развитию бизнеса.
Какой макроэкономический индикатор (например, изменение ключевой ставки ЦБ более чем на 300 базисных пунктов или падение индекса RWI ниже порогового значения) является для вас триггером для заморозки CAPEX или запуска протокола экстренной корректировки пятилетней стратегии?
Мы действительно обращаем внимание на уровень ключевой ставки. Для нас это важный и фактически базовый показатель. В дальнейшем мы смотрим на то, какой объем средств можем направлять на обслуживание нашего долга. Долг номинирован в рублях, поэтому ключевым фактором являются не столько абсолютные значения ставки, сколько условия финансирования, которые предлагает банк: наличие грейс-периода или возможность проведения реструктуризации.
Сейчас наша зависимость смещается в сторону гибкости условий, предоставляемых регулятором. Ситуация коренным образом меняется: получить финансирование даже под текущую ставку в 14% (год назад она составляла 20%) объективно сложнее. Нормы резервирования, вводимые Центральным банком, фактически ограничивают выделение денег компаниям реального сектора. Это опаснее для нас, нежели сама ключевая ставка. Если регулятор запрещает финансировать отрасль как таковую, пополнить оборотный капитал становится невозможно вне зависимости от стоимости займа. Кредитная политика регулятора – вот наш основной ориентир.
Планируете ли вы часть вагонного парка к следующему году перевести из собственности в оперативный лизинг или сервисные контракты, чтобы иметь возможность сбросить балласт менее рентабельных типов вагонов за один квартал без убытка на балансе? Если да, то какую долю, если нет, то почему?
Весь наш подъездной состав уже находится в лизинге. Избавиться от него мы не можем в силу принятых договорных обязательств; единственный выход для освобождения баланса – досрочный выкуп. Работать в этом направлении целесообразно, поскольку лизинг сегодня объективно дорог. Стоимость возрастает не только из-за привязки платежа к ставке, но и за счет НДС, которым облагается услуга. Поэтому конвертация лизинга в долг другого свойства действительно может стать решением для отрасли.
Что касается сервисных контрактов, их фиксация исходит из максимального размера эксплуатационных платежей (порядка 700 рублей в сутки на вагон), куда заложены гипотетические ремонты через два или шестнадцать лет. При нашей бизнес-модели выгоднее нести плановые расходы по текущему графику, оптимизируя затраты самостоятельно. Такой формат имеет смысл для небольших компаний-инвесторов, сдающих парк в аренду ради экономии ресурсов на управлении. Нам же ремонтировать вагоны по плану дешевле, чем уходить в долгосрочный контракт с фиксированной суточной стоимостью.
Где проходит «красная линия» вашей текущей бизнес-модели: при каком уровне падения объемов промышленного экспорта компания готова радикально сменить профиль и перенаправить инвестиции с магистральных перевозок на развитие собственной терминальной сети и цифровых платформ управления «последней милей» для сегмента e-commerce внутри России?
Одно другому здесь не противоречит. Развитие комплементарного бизнеса во благо компании: углубление в цепочку поставок и переход к собственным терминалам позволяют сэкономить значительные средства. Что касается гибкости модели, в условиях дефицита ресурсов мы концентрируемся на той деятельности, где у нас собрана наиболее актуальная компетенция.
Уход в смежные сегменты (IT, склады) всегда связан с приобретением новых компетенций и инвестициями в команду, а это дорого. К этому нужно подходить органически. Например, масштаб бизнеса диктует нам необходимость собственного терминала, и даже несмотря на кризис, мы предпринимаем шаги к реализации этой стратегии. Здесь нет вопроса выбора «или-или». Проблема с перевозками не означает автоматического ухода в другие ниши; вопрос стоит в развитии комплементарности направлений.
Каковы ваши планы по стратегии на следующий год?
Мы считаем, что ситуация с перевозками выправляется. Наиболее тяжелым был 2025 год из-за недостатка грузовой базы и высокой ставки. Сейчас срабатывает эффект отложенного спроса. Рынок развивается, он интересен и динамичен, и мы собираемся наращивать количество подвижного состава. Основной фокус будет сделан на операционную аренду, которая в текущих финансовых условиях интереснее классического лизинга. Короче говоря, мы планируем дальнейшее развитие и позитивно оцениваем перспективы рынка.
Задать свои вопросы Андрею и узнать больше об опыте и планах «Союз Рейл Транс» вы сможете на Пятнадцатой конференции «Корпоративное бюджетирование», которая пройдет 17-18 сентября 2026 года в Москве.
Юлия Сильченко
Наши конференции:
- Конференция «Операционная эффективность»
- Девятая конференция «Цифровизация промышленности»
- Конференция «Финансовая устойчивость девелопера: управление ликвидностью, проектным финансированием и продажами в условиях сжатия рынка»
- Восемнадцатый форум финансовых директоров розничного бизнеса Retail CFO 2026
- Двадцать вторая конференция «Цифровизация корпоративных бизнес-процессов»
- Пятнадцатая конференция «Корпоративное планирование и прогнозирование»
- Пятнадцатая конференция «Корпоративное бюджетирование»
- Пятнадцатая конференция «Цифровизация фармбизнеса»
- Одиннадцатая конференция «Эффективное управление ликвидностью и оборотным капиталом»
- Пятнадцатый форум финансовых директоров фармацевтического бизнеса Pharma CFO 2026