Михаил Толкунов, «А7-Агент»: «Инструмент нужно выбирать под сумму, валюту и срок платежа»
28.10.2026
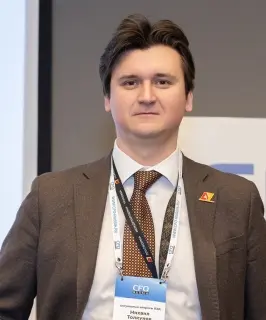
Михаил Толкунов, директор департамента развития бизнеса и аналитики «А7-Агент», поделился с CFO Russia особенностями хеджирования валютных рисков и объяснил, почему в линейке инструментов именно валютный вексель часто оказывается оптимальным выбором для бизнеса.
От каких факторов зависит выбор инструмента хеджирования – векселя, форварда, опциона или фьючерса?
Выбор нужно начинать не с инструмента, а с анализа самого валютного риска. Компании необходимо определить валюту, сумму и дату будущего платежа, а затем оценить, насколько изменение курса может повлиять на маржу сделки.
Если сумма и срок обязательства известны, а для бизнеса важна предсказуемость расходов, можно рассматривать форвард или валютный вексель. Оба позволяют зафиксировать курс, но работают по-разному. Форвард создаёт обязательство купить или продать валюту в установленную дату по согласованному курсу. Валютный вексель А7 фиксирует текущий курс на будущую дату, что позволяет импортёру точнее планировать расходы и делает бизнес более предсказуемым.
Ключевое отличие векселя А7 в том, что он не создает того же уровня обязательств, что форвард, и при этом сохраняет ликвидность. Если планы изменились, вексель можно продать, обменять на валюту или рубли. Кроме того, по валютным векселям А7 начисляется доходность. Это делает его принципиально иным по экономике.
Если денежный поток менее предсказуем или компания хочет защититься от неблагоприятного движения курса, сохранив возможность выиграть от благоприятного, одним из вариантов может быть опцион. Фьючерс подойдёт компании, у которой есть брокерский счёт, компетенции для работы с биржевыми инструментами и средства для гарантийного обеспечения.
Но если у компании есть внешнеторговый контракт и потребность в расчетах, вексель А7 закрывает обе задачи одновременно: и хеджирование, и проведение платежа.
Какую роль играют валюта и срок сделки при выборе инструмента?
Валюта, сумма и срок определяют, насколько точно инструмент соответствует обязательству. От предсказуемости денежного потока зависит, может ли компания взять на себя твёрдое обязательство, или ей необходимо сохранить право отказаться от сделки. Допустимый уровень риска показывает, какую часть возможных потерь бизнес готов оставить на себе.
Преимущество векселя здесь в его гибкости. Он может быть составлен в валюте контрагента и таким образом снижать потенциальные потери от валютных спредов.
Важно также учитывать требования к ликвидности: для приобретения векселя нужны средства, по фьючерсу требуется гарантийное обеспечение и возможны биржевые комиссии, для форварда банк может установить кредитный лимит и собственные требования, а по опциону необходимо оплатить премию. Поэтому сравнивать нужно не отдельный параметр, а соответствие инструмента сделке в целом.
Для каких типов компаний и сценариев ВЭД подходит каждый из инструментов? Когда защита от валютных колебаний может оказаться невыгодной?
Размер компании – не единственный критерий. Важнее, насколько предсказуемы её валютные платежи и есть ли доступ к нужной инфраструктуре.
Форвард чаще используют средние и крупные компании с известной суммой и датой расчёта. Опцион подходит тем, кому важно сохранить свободу решения – например, если платёж ещё не подтверждён или его параметры могут измениться. Биржевой фьючерс удобен при регулярных валютных платежах, которые можно точно сопоставить с параметрами биржевых контрактов. Однако если сумма или срок фьючерса не совпадут с реальным платежом, инструмент защитит лишь часть позиции – или, наоборот, захеджирует больше необходимого. Кроме того, гарантийное обеспечение и возможные требования о его увеличении создают дополнительную нагрузку на ликвидность.
Вексель подходит практически любому бизнесу, который занимается ВЭД – от малого до крупного. Для компаний, которые работают в условиях ограничений банковской системы, вексель может быть не просто хеджем, а способом решить задачу осуществления трансграничного платежа.
Как финансовому директору сравнивать инструменты с разной механикой и не выбирать хедж исключительно по номинальной стоимости или потенциальной выгоде?
Сравнивать нужно не отдельные тарифы, а влияние каждого инструмента на финансовый результат одной и той же сделки. Для этого сначала следует рассчитать, как изменение курса повлияет на стоимость обязательства и маржу без хеджирования. Затем для каждого инструмента – оценить финансовый результат при разных сценариях движения курса.
После этого можно сопоставить прямые затраты на хеджирование, требования к ликвидности и возможный результат каждого варианта с величиной незахеджированного риска. Важно также проверить: совпадают ли валюта, сумма и срок защиты с условиями контракта, что произойдёт при переносе или отмене платежа и сможет ли компания выполнить требования по обеспечению инструмента.
В А7 мы помогаем клиентам подобрать оптимальные FX-стратегии (алгоритмы действий для торговли на валютном рынке) с помощью digital-калькулятора сравнения рыночных инструментов.
Я бы рекомендовал не строить решение на одном прогнозе курса. Задача хеджирования – не угадать движение рынка, а удержать экономику сделки в приемлемых границах. Лучшим будет не тот вариант, который выглядит наиболее выгодным при одном сценарии, а тот, который обеспечивает приемлемый результат при любом развитии событий.
Алиса Попова
Наши конференции:

 Все