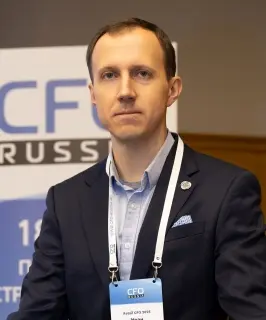
Иван Лашков, финансовый директор «Асконы» и спикер Восемнадцатого международного форума финансовых директоров розничного бизнеса Retail CFO 2026, рассказал CFO Russia о внедрении ИИ-агентов в финансовую службу, изменении роли сотрудников и оценке экономической эффективности автоматизации.
Какие факторы сегодня сильнее всего влияют на готовность финансовых служб к внедрению ИИ-агентов? С какими организационными барьерами компании сталкиваются чаще всего?
Один из главных положительных факторов связан с возможностями самих технологий. Современные ИИ-инструменты позволяют в десятки раз сократить нагрузку на сотрудников, передавая агентам значительный объём операций и транзакционных задач. Это открывает возможности для кардинального преобразования финансовой функции.
Другой важный фактор связан с корпоративной культурой и готовностью сотрудников к цифровой трансформации. Без достаточной цифровой зрелости внедрять новые технологии крайне сложно даже при участии внешних экспертов, обладающих необходимыми компетенциями. Дополнительным ограничением может стать низкий уровень цифровизации компании. Если организация использует преимущественно ERP-системы, а остальные процессы выполняются в Excel или вручную, внедрение ИИ значительно усложняется.
Однако главным препятствием чаще всего становится неготовность сотрудников к изменениям. Причем речь идет не только о компетенциях. Даже если у сотрудников пока нет необходимых компетенций, их можно сформировать за 2-3 месяца. Гораздо сложнее обеспечить готовность команды к изменениям и заинтересовать людей новыми технологиями. Поэтому на начальном этапе важно «заразить» сотрудников идеей внедрения ИИ, дать им возможность попробовать новые инструменты и получить первые положительные результаты. Например, самостоятельно выполнить за час задачу, на которую раньше уходила неделя, и почувствовать эффект от использования технологии. Для обозначения такой заинтересованности я использую термин «ИИ-укушенность». Когда удаётся заинтересовать новыми технологиями около 80% сотрудников, решение остальных вопросов становится преимущественно технической задачей. Недостаточно, чтобы новые технологии поддерживал только руководитель.
Финансовые затраты, в свою очередь, не всегда становятся существенным барьером. По нашему опыту, инвестиции в первые продукты могут составлять до 500 тыс. руб., а в последующие – до 100 тыс. руб. Однако такие затраты возможны при условии, что компания может использовать готовые внешние модели, например Claude или GPT.
В некоторых организациях действуют ограничения на использование внешних моделей, установленные руководством или службой информационной безопасности. Такие ограничения могут быть обоснованными, особенно если деятельность связана с государственной тайной.
При этом одной из наиболее распространённых ошибок, с которыми я сталкивался в коммерческих организациях, становится попытка разработать собственную модель вместо использования готовых решений. Такая разработка может потребовать десятков миллионов рублей инвестиций. При этом полученная через год модель может значительно уступать готовым решениям по своим возможностям. В результате компания рискует разочароваться в технологии, не получив ожидаемого эффекта.
Таким образом, ключевые барьеры связаны прежде всего с готовностью сотрудников, цифровой зрелостью компании и технологическими ограничениями. Финансовые затраты при использовании готовых моделей играют менее значимую роль.
Как внедрение ИИ-агентов меняет роль финансового директора и требования к компетенциям сотрудников финансовой службы? Какие задачи требуют сохранения человеческого контроля?
Ещё 1,5 года назад я встретил прогноз о том, что в крупных компаниях с оборотами в сотни миллиардов рублей финансовая функция сможет состоять из одного финансового директора и 120 ИИ-агентов. Тогда такой сценарий казался мне практически невозможным.
Сегодня мы уже видим результаты, которые позволяют приблизиться к этой модели. Например, численность нашей финансовой функции составляет 55 человек при бенчмарке в 200-250 сотрудников. Таким образом, по численности персонала наша финансовая функция примерно в 4 раза компактнее.
Внедрение ИИ-агентов постепенно меняет роль финансового директора. Его задача заключается уже не только в управлении сотрудниками, но и в построении системы, способной эффективно использовать современные инструменты автоматизации. Финансовому директору необходимо организовать взаимодействие между людьми и ИИ-агентами, а в перспективе управлять структурой, значительную часть которой составляют нейросотрудники.
Например, в подразделении казначейства могут работать 4 ИИ-агента под руководством человека. В дальнейшем можно создать суперагента, который будет координировать работу этих агентов. Аналогичный подход позволяет выстраивать целую иерархию автоматизированных процессов.
При этом я считаю, что полностью заменять руководителей ключевых финансовых направлений пока преждевременно. Как минимум в ближайшие 2 года руководители казначейства, контроллинга и других основных служб должны оставаться людьми.
В перспективе финансовая функция может приобрести гибридную структуру, в которой ключевые управленческие позиции сохранятся за людьми, а основную часть остального персонала, до 90%, составят ИИ-агенты.
В таком подразделении могут работать 7-10 специалистов, отвечающих за основные направления, и сотни нейросотрудников.
Таким образом, финансовому директору предстоит не только осваивать новые инструменты автоматизации, но и выстраивать принципиально иную модель управления финансовой функцией.
Какие сложности возникают при оценке экономической эффективности ИИ и RPA в финансовых процессах? Как компаниям учитывать не только прямую экономию, но и влияние автоматизации на качество финансового управления?
Существенных сложностей в оценке экономической эффективности ИИ и RPA я не вижу. При этом необходимо различать продукты с прямым финансовым эффектом и решения, которые создают дополнительную ценность для бизнеса.
Например, внедрение нейроказначея позволяет существенно сократить численность сотрудников казначейства. В одном из таких случаев подразделение из 15 человек после автоматизации стало работать с одним сотрудником. Стоимость обработки транзакций снизилась примерно в 13 раз, а вложения окупились уже на второй месяц. Здесь экономический эффект достаточно очевиден и легко поддаётся расчёту.
Однако существуют решения, результат которых не ограничивается сокращением затрат. Например, нейроаналитик способен самостоятельно отвечать на вопросы о причинах изменения продаж в определённом регионе или снижения маржинальности.
При внедрении такого инструмента численность аналитической команды может сократиться с 10 до 2 человек. Но основная ценность заключается в скорости получения информации. Если раньше подготовка ответа на сложный аналитический запрос занимала 2-3 дня, то теперь ИИ-агент может предоставить его за 30-90 секунд.
Это существенно расширяет возможности бизнеса по принятию управленческих решений. Подобные инструменты помогают оперативно получать информацию, необходимую для решений, которые впоследствии могут приносить компании десятки и сотни миллионов рублей.
Для предварительной оценки экономической эффективности мы используем бенчмарки, то есть результаты аналогичных внедрений в других организациях. Чаще всего ориентируемся на зарубежный опыт, поскольку в России практика применения подобных решений пока ограничена. Например, если аналогичные проекты позволили оптимизировать численность подразделения на 40%, мы принимаем этот показатель в качестве целевого ориентира. Затем запускаем пилотный проект и оцениваем фактический результат. Если пилот подтверждает первоначальные ожидания, решение масштабируется, после чего компания получает итоговый экономический эффект. Для проверки результатов мы используем A/B-тестирование.
Задать свои вопросы Ивану и узнать больше об опыте «Асконы» вы сможете на Восемнадцатом международном форуме финансовых директоров розничного бизнеса Retail CFO 2026, который состоится 26-27 ноября 2026 года в Москве.
Элеонора Гурняк
Наши конференции:

 Все