Николай Беспалов, RNC Pharma: «В текущем году фармрынок почти полностью перешёл в режим качественного развития»
23.10.2026
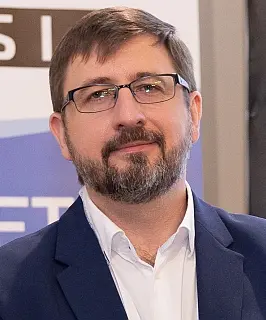
Николай Беспалов, директор по развитию, RNC Pharma, и спикер Пятнадцатого форума финансовых директоров фармацевтического бизнеса Pharma CFO 2026, поделился с CFO Russia своим мнением, как будет развиваться фармрынок в ближайшие годы.
Как вы видите развитие фармрынка в 2026-2028 гг. – какие сценарии кажутся наиболее вероятными?
Не будет преувеличением сказать, что в текущем году фармрынок почти полностью перешёл в режим качественного развития. Сейчас определяющим фактором роста выступает не столько физический рост объёма потребления, сколько изменение структуры спроса. Конечно, это актуально не для всех терапевтических направлений, количественные изменения спроса остаются очень важной движущей силой в таких фармгруппах как: антидепрессанты, препараты для лечения никотиновой зависимости или противоугревые средства. Но даже в рамках перечисленных категорий помимо роста физического потребления хорошо прослеживается и переключение спроса на более дорогие продукты – то есть качественные изменения.
Конечно, этот процесс невозможен без активного маркетинга, но возможности отдельных фармкомпаний в этой связи сильно ограничены. После 2022 года ряд крупных зарубежных производителей самым серьёзным образом трансформировал набор своих активностей. В отношении ОТС-препаратов это ознаменовалось почти полным отказом от ТВ-рекламы. Сейчас многие фармкомпании пытаются вернуться на ТВ, в том числе задействуя инструмент ко-промоции с крупными аптечными сетями, но эта опция пока работает скорее в экспериментальном режиме и кардинально на глобальный спрос влияние оказывают альтернативные форматы продвижения, которые по охвату и результативности полноценной заменой служить не могут.
Отдельный кейс качественного развития отрасли связан с динамикой потребления препаратов семаглутида и тирзепатида, которые за очень короткий промежуток времени буквально ворвались в ТОР и сейчас являются абсолютными лидерами среди торговых марок в отраслевых рейтингах. По информации «Аудита розничных продаж ЛП в России (total sell out)» аналитической компании RNC Pharma, суммарная доля этих препаратов по состоянию на январь-сентябрь 2026 года достигает 4,78%. Успехи данных препаратов самым серьёзным образом повлияли на структуру доходности аптечных учреждений. У последних появилась категория товаров с галопирующим ростом, которая обеспечивает очень серьёзные показатели рентабельности на каждую проданную единицу товара. В моменте это вызвало заметный рост выручки и маржи, но участники рынка должны понимать, что в перспективе нескольких лет влияние этого фактора будет нивелироваться. В категории препаратов семаглутида уже фиксируется жесточайшая ценовая война, а если предположить появление более современных продуктов или регуляторные ограничения – экономику аптек могут ждать очень серьёзные испытания.
Надо обратить внимание на ещё один фактор: в России продолжается стремительное развитие маркетплейсов и отток в этот канал потребителей из офлайн-аптек. Сейчас он касается, по сути, только парафармацевтики, которая тоже играет колоссальную роль в структуре рентабельности значительной части российских аптек. Сейчас аптечные учреждения легко компенсируют выпадающие доходы за счёт продаж тех же препаратов семаглутида и тирзепатида, но, если представить себе, что ажиотаж тут прекратился, а потери в отношении нелекарственной продукции нарастают, проблемы доходности в отрасли могут стать критическими для очень существенной прослойки розничных игроков.
Какие инструменты, на ваш взгляд, помогают компаниям адаптироваться к изменению парадигмы и снижать зависимость от инфляционного роста?
Инфляционный фактор в 2026 году, равно как и по итогам 2025 года, играет в развитии фармритейла второстепенную роль. Инфляция по итогам 1-3 кв. 2026 года по нашим собственным расчётам находится на сравнительно комфортном уровне 6,1% (ниже официальных данных Росстат) и существенно на показатели спроса в отношении лекарственного ассортимента не влияет. Более того, в целом ряде товарных категорий в фармацевтической рознице фиксируется дефляция, наиболее выражен этот процесс в группе препаратов семаглутида и тирзепатида, о которых уже говорил выше, но снижение цен наблюдается и в других категориях со вполне устоявшейся структурой спроса, например, в отношении препаратов железа.
Гораздо более серьёзную опасность тут представляют проблемы макроуровня, такие как замедление роста реальных располагаемых доходов населения. В текущем году доходы населения растут значительно медленнее, чем годом ранее, это неизбежно оказывает влияние на поведение потребителей, которые вполне явно проявляют стратегию экономного потребления. На фармацевтический рынок это влияет в меньшей степени, но в отношении парафармацевтики уже выступает серьёзным фактором как сокращения потребления в ряде категорий, так и перераспределения покупателей на другие каналы дистрибуции. В среднесрочной перспективе это будет стимулировать отток потребителей в онлайн, прежде всего на маркетплейсы.
В текущих условиях участникам рынка критически важно уделять внимание формированию продуктовой матрицы за счёт максимально уникальных позиций. В ритейле на такие продукты есть вполне очевидный запрос, и производителям очень важно формировать свою продуктовую матрицу с учётом этого фактора. Кстати, многие компании уже отреагировали и запускают разные линейки фактически одинаковых продуктов, предназначенные для маркетплейсов и физических аптек. В частности, такие примеры присутствуют в категории средств для лечения синдрома сухого глаза.
Что сегодня важно учитывать аптечным сетям, чтобы быть успешными в ближайшие три года?
Основное, на что нужно обратить внимание, – это проблема перетока потребителей в онлайн-канал. Аптеки сейчас находятся в очень сложных условиях, в абсолютном большинстве категорий парафармацевтики последовательно растёт роль маркетплейсов как канала дистрибуции. Сейчас уже очевидно, что этот тренд будет носить долгосрочный характер и окажется серьёзным фактором, влияющим на будущую структуру доходности фармацевтического ритейла. Проблема усугубляется тем фактом, что аптека полноценно не может осуществлять доставку лекарственных препаратов до потребителя. Она ограничена возможностями работы только с ОТС-категорией, тогда как основу бизнеса почти любой аптеки формирует именно рецептурный ассортимент. В итоге экономика доставки не складывается. Сейчас действует фактический запрет на дистанционный формат продажи Rx-категории товаров, пилотные проекты в отдельных российских регионах ситуацию принципиально не изменили. Между тем доставка – важный фактор клиентского сервиса, который за последние годы стал абсолютным отраслевым стандартом. Его принимают практически все представители глобальной розницы от «Лемана ПРО» и «Пятёрочки» до глубоко специализированных продавцов.
Учитывая, что организационная модель ведения бизнеса маркетплейсом априори не предполагает того набора нормативных требований, которые предъявляются физическим аптекам, последним ещё и очень сложно конкурировать по цене. Пока растущие проблемы фармрозницы маскируются значительным ростом продаж лекарственного ассортимента, с которым неспециализированный ритейл работать не может. Но этот баланс очень тонкий, который может измениться не в пользу аптек буквально в ближайшие годы. И это будет очень серьёзным испытанием для большого количества розничных игроков. Конечно, готовиться к этому нужно было ещё вчера, но и сейчас можно попытаться кое-что сделать с показателями рентабельности.
Впрочем, начинать лучше с твёрдой оценки перспектив конкретного бизнеса на ближайшие несколько лет в формате стресс-теста. На рынке многие уже прошли этот этап, и отчасти это объясняет довольно обширный список средних и мелких аптечных сетей, которые в настоящее время выставлены на продажу. Разумеется, выход из бизнеса – не единственный возможный вариант, но сейчас тот период, когда очень важно трезво оценивать то, как глобальные отраслевые процессы повлияют на будущие показатели доходности.
Задать свои вопросы Николаю и узнать больше об опыте RNC Pharma вы сможете на Пятнадцатом форуме финансовых директоров фармацевтического бизнеса Pharma CFO 2026, который состоится 19-20 ноября 2026 года.
Елизавета Гета
Наши конференции:

 Все