
- Интервью
- Отчеты о конференциях
- Цифровая трансформация
- Электронный документооборот
- Финансы: стратегия и тактика
- Закупки и логистика
- Общие центры обслуживания
- Информационные технологии
- Финансовая отчетность
- Риск-менеджмент
- Технологии управления
- Банки и страхование
- Кадровый рынок и управление персоналом
- Управление знаниями
- White Papers
- Финансы и государство
- CFO-прогноз
- Карьера и дети
- CFO Style
- Советы по выступлению на конференциях
- Обзоры деловых книг и журналов
- История финансов
- Свободное время
- Цитаты
КОНФЕРЕНЦИИ
 Все
-
17-18 сентября 2026 года
Москва -
24 сентября 2026 года
Москва -
7 октября 2026 года
Москва -
8-9 октября 2026 года
Москва -
14 октября 2026 года
Москва -
16 октября 2026 года
Москва


Яна Ясакова, «АЛРОСА»: Внутренний аудит как партнёр бизнеса. Опыт нашей компании в создании ценности в условиях турбулентности
18.09.2026
Когда речь заходит о внутреннем аудите, в сознании многих возникает образ контролёра с проверочным листом, фиксирующего отклонения. Однако в «АЛРОСА» мы переосмыслили эту роль и видим свою миссию прежде всего в партнёрстве с бизнесом. Наша цель – не констатировать недостатки, а помогать компании не только преодолевать кризисные явления, но и находить новые точки роста.
Сегодня я хотела бы поделиться практическим опытом, который доказывает: грамотно выстроенный внутренний аудит способен приносить реальную экономию и системные улучшения.
«АЛРОСА» – признанный лидер российской алмазодобывающей отрасли. Мы обладаем крупнейшими в мире запасами алмазного сырья и обеспечиваем около 30% мирового объёма добычи. Однако текущая рыночная конъюнктура заставляет нас работать в режиме повышенной эффективности. Мы наблюдаем устойчивое снижение цен, особенно в сегменте мелких камней (0,3–0,5 карата), нарастает давление со стороны синтетических камней, а накопление избыточных запасов в Индии – ключевом центре огранки – создаёт дополнительные риски. При этом компания не сворачивает ни один из крупных инвестиционных проектов: мы продолжаем разведку на глубоких горизонтах, развиваем золоторудные и газовые активы. Нам необходимы ресурсы для их реализации, а значит, каждая затрата должна быть обоснована, а каждый процесс – оптимален.
Прежде чем перейти к конкретным проектам, считаю важным обозначить теоретический фундамент нашей работы. Согласно Международным стандартам внутреннего аудита (МСВА), ценность, которую внутренний аудит приносит организации, раскрывается через несколько ключевых аспектов. На схеме ниже они представлены наглядно.
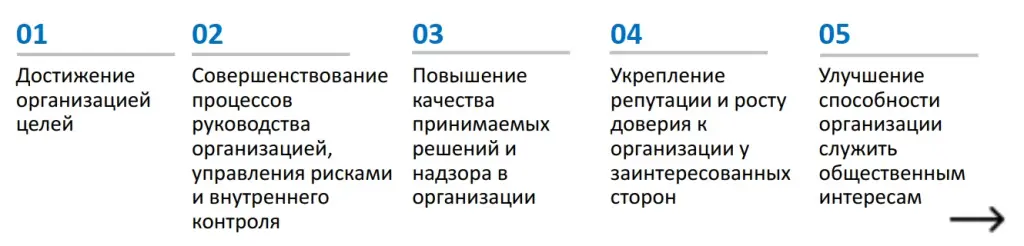
Опираясь на эти фундаментальные ориентиры, мы в «АЛРОСА» конкретизируем свою роль и выделяем три приоритетных направления, которые становятся основой наших аудиторских проектов: обеспечение оптимальной организации бизнес-процессов, недопущение потерь и рациональное управление ресурсами, а также оптимизация затрат. В этой связи уместно вспомнить слова Сунь Цзы: «Победа достигается не силой, а умением оценивать ресурсы и использовать их с умом». Именно этот принцип мы положили в основу наших последних проектов.
Кейс №1: оптимизация организации процессов – аудит эксплуатационной разведки
Одним из показательных примеров стал аудит эксплуатационной разведки – этапа доразведки месторождений, который определяет рентабельность отработки конкретных блоков и горизонтов. Это очень затратный процесс, и здесь традиционно возникает конфликт интересов между геологами и производственниками: у эксплуатационщиков горят сроки выполнения планов, а геологи ещё не завершили оценку запасов. Если начинать добычу без точных геологических данных, можно обрабатывать пустую породу, тратя колоссальные средства на перевалку и обогащение без содержания алмазов.
Нам предстояло оценить, насколько выстроенная система взаимодействия между десятком юридических лиц и структурных подразделений является оптимальной. Для этого мы включили в программы всех наших аудитов обязательный пункт – проверку соответствия фактической организационной структуры заявленной. Мы разработали чек-листы, проанализировали матрицы ответственности (RACI) и на их основе выявили дублирующие полномочия, разрывы в процессах и нарушения независимости ключевых ролей.
Каких результатов удалось достичь? Прежде всего, мы определили, что экономически выгоднее для компании – выполнять буровзрывные работы силами собственных хозподразделений или привлекать внешних подрядчиков, и на каких объёмах тот или иной вариант предпочтительнее. Мы аргументированно обосновали необходимость перехода к опережающей эксплуатационной разведке, и этот подход был принят. Кроме того, мы способствовали выстраиванию взаимодействия с инженерной вертикалью по применению единой цифровой модели, доработке специализированного программного обеспечения для учёта разубоживания и потерь руды. В рамках аудита мы также пересмотрели структуру подчинения отдела технического контроля на обогатительных фабриках, устранив тем самым потенциальные конфликты интересов.
Особенно ценной для нас стала обратная связь от главного геолога «АЛРОСА», который отметил: «Результаты аудита – это системное развитие функции для повышения эффективности бизнеса». Это подтверждает, что наша работа даёт не разовые рекомендации, а долгосрочный управленческий эффект.
Кейс №2: предотвращение потерь и рациональное управление ресурсами – оптимизация автопарка
Следующий проект был посвящён логистическому переделу. В структуре «АЛРОСА» есть дочерняя компания, осуществляющая автотранспортные перевозки материально-технических ресурсов – объёмы грузооборота существенны, а затраты на содержание парка из 250 единиц техники весьма серьёзны. Перед нами стоял вопрос: насколько оптимален текущий состав автопарка, и действительно ли мы нуждаемся во всех машинах, особенно с учётом того, что дополнительно привлекаются внешние перевозчики?
В качестве первого шага мы провели риск-сессию с менеджментом, чтобы синхронизировать наши гипотезы с реальными болевыми точками руководства. Затем на основе технико-экономических показателей, логистических схем и данных о грузообороте мы разработали сценарную модель с использованием инструментов Python и Excel. Модель позволяла просчитать несколько вариантов потребности в транспорте в зависимости от производственной программы. Мы передали эту модель коллегам из операционного блока, и они уже используют её для прогнозирования на второе полугодие.
Результат не заставил себя ждать. Экономический эффект от внедрения модели составил 70 млн. рублей за счёт сокращения привлечения внешних подрядчиков – выяснилось, что собственного парка нам вполне достаточно для текущих объемов.
Кейс №3: оптимизация затрат через стоимостное мышление
Третье направление нашей работы – поиск резервов для сокращения издержек – является фокусом всех аудиторских проектов. Мы целенаправленно прививаем каждому члену команды стоимостное мышление: любой фактор риска и его последствия должны получать денежную оценку.
Для этого мы используем единую методику, интегрированную с риск-менеджментом компании, и оцениваем влияние на показатель EBITDA. Также важно сопоставлять стоимость управления риском с величиной возможного ущерба: если устранение риска обойдётся дороже, чем сам риск, то такой подход экономически нецелесообразен.
За первое полугодие текущего года мы выявили потенциальные эффекты от реализации наших рекомендаций в размере 700 млн. рублей. Эта сумма складывается из нескольких компонентов:
- По процессам технического обслуживания и ремонта (ТОИР) мы предложили внедрить надежно-ориентированный подход для рационального планирования и использования запчастей и расходных материалов. Это дало 100 млн. руб. экономии.
- В сфере автоматизированных систем управления (АСУТП) мы обратили внимание на необходимость привлечения подрядчиков на низкоквалифицированные работы и пересмотра норм, что позволило сэкономить 300 млн. руб.
- По процессам управления запасами (ТПиОВИЗ) мы провели стоимостной анализ и предложили пересмотреть приоритеты замены оборудования, а также задействовать остатки аварийного технического запаса, получив ещё 300 млн. руб. Эти цифры – не просто плановые показатели, а реально подтверждённые резервы, которые мы передаём менеджменту для реализации.
Кейс №4: нестандартное решение – как мы сэкономили 100 млн рублей на обязательном внешнем аудите
Этот проект не был предусмотрен нашей стратегией, но он ярко демонстрирует гибкость и проактивность команды. В конце прошлого года директор по промышленной безопасности обратился к нам с вопросом: можем ли мы провести аудит системы управления промышленной безопасностью (СУПБ)? Причиной стало изменение законодательства: теперь компании, эксплуатирующие опасные производственные объекты (ОПО) 1 класса, обязаны ежегодно проводить независимый аудит СУПБ с вынесением заключения на Наблюдательный совет.
Мы оценили рыночную стоимость такой услуги: порядка 10 млн рублей за один объект. У нас их десять, то есть компания могла бы потратить 100 млн рублей. Времени на раскачку не было, и мы приняли решение справиться собственными силами. Наши методологи оперативно разработали и согласовали с Наблюдательным Советом методику и чек-лист для проведения аудита. Мы включили эту работу в план на 2026 год, обучили команду по программе повышения квалификации «Требования промышленной безопасности в РФ» и получили соответствующие удостоверения. В итоге уже к 1 апреля текущего года мы вынесли заключение об эффективности СУПБ «АЛРОСА» на Наблюдательный совет, полностью закрыв требование закона без привлечения дорогостоящих сторонних консультантов.
Как оставаться партнёром, а не надзирателем: наши принципы
Обобщая наш опыт, хочу выделить пять ключевых правил, которые позволяют нам смещаться по шкале зрелости внутреннего аудита (от «номинального присутствия» до «доверенного советника», согласно модели PwC) в сторону реального партнёрства.
Во-первых, мы должны быть гибкими. План аудитов не может отставать от меняющихся приоритетов компании. Мы постоянно мониторим внешние и внутренние факторы и пересматриваем фокус внимания.
Во-вторых, мы берём на себя ответственность за решение нестандартных задач, даже если они выходят за рамки традиционной компетенции аудита. Пример с СУПБ – лучшее тому подтверждение.
В-третьих, мы делимся с бизнесом своими наработками и инструментами. Мы передаём разработанные модели, чек-листы и методологии менеджменту, чтобы они могли использовать их в повседневной работе. Это не ослабляет наш контроль, а, напротив, укрепляет общую управленческую культуру.
В-четвёртых, мы даём обратную связь не только по недостаткам, но и по достижениям. Раньше мы часто говорили только о проблемах, но теперь мы регулярно делаем информационные рассылки по компании, где освещаем позитивные изменения, произошедшие благодаря совместной работе аудита и менеджмента. Мы подчёркиваем заслуги руководителей, которые прикладывают дополнительные усилия для совершенствования процессов, и тем самым формируем атмосферу партнёрства.
И наконец, стоимостное мышление должно быть привито каждому члену команды внутреннего аудита. Мы обязаны не только фиксировать риски, но и переводить их в финансовые показатели, предлагая экономически обоснованные решения.
Внутренний аудит способен и должен приносить бизнесу измеримую пользу. Но для этого необходимо быть не над бизнесом, а внутри него – понимать его операционную реальность, разделять его приоритеты и говорить на языке цифр и фактов. Только тогда мы перестанем просто фиксировать проблемы и станем инициаторами перемен, а в идеале – доверенными советниками, к которым менеджмент приходит за советом в первую очередь.
Яна Ясакова, начальник Управления внутреннего аудита, «АЛРОСА»
Наши конференции:
- Конференция «Операционная эффективность»
- Девятая конференция «Цифровизация промышленности»
- Двадцать вторая конференция «Цифровизация корпоративных бизнес-процессов»
- Пятнадцатая конференция «Цифровизация фармбизнеса»
- Четвертая конференция «Цифровизация финансового рынка в России: тренды и перспективы развития»
- Одиннадцатая конференция «Информационные технологии в бюджетировании»
- Шестая конференция «Цифровизация в строительном бизнесе»