
- Интервью
- Отчеты о конференциях
- Цифровая трансформация
- Электронный документооборот
- Финансы: стратегия и тактика
- Закупки и логистика
- Общие центры обслуживания
- Информационные технологии
- Финансовая отчетность
- Риск-менеджмент
- Технологии управления
- Банки и страхование
- Кадровый рынок и управление персоналом
- Управление знаниями
- White Papers
- Финансы и государство
- CFO-прогноз
- Карьера и дети
- CFO Style
- Советы по выступлению на конференциях
- Обзоры деловых книг и журналов
- История финансов
- Свободное время
- Цитаты
КОНФЕРЕНЦИИ
 Все
-
16 cентября 2026 года
Москва -
17-18 сентября 2026 года
Москва -
24 сентября 2026 года
Москва -
7 октября 2026 года
Москва -
8-9 октября 2026 года
Москва -
14 октября 2026 года
Москва


Константин Жердев, Aegix: Как сравнить структуры долга, если прогнозы ошибаются? О цене фиксации и скрытых рисках сроков
10.09.2026
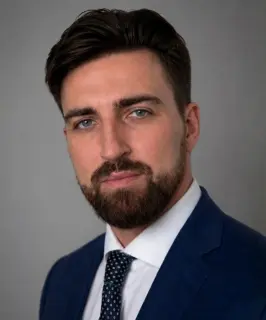
Константин Жердев, сооснователь Aegix, спикер Одиннадцатой конференции «Эффективное управление ликвидностью и оборотным капиталом», в интервью CFO Russia рассказал, почему привычные метрики могут вводить в заблуждение, и как на самом деле сравнивать структуры долга с учётом сценарных прогнозов.
Константин, в вашем докладе вы обещаете рассказать, сколько на самом деле стоит фиксация ставки. Для большинства казначеев это звучит как «аксиома» – зафиксировался и забыл. Но вы предлагаете считать это через разницу между свопом и плавающей ставкой. Насколько сильно эта «цена» может удивить финансового директора, который привык к классическим деривативам?
Мы считаем цену фиксации как разность между ставкой свопа, под которую зафиксировались, и средней плавающей ставкой, которая сложилась за тот же срок. У величины два свойства, из-за которых её редко доводят до числа. Она становится известна только когда срок прошёл, и знак у неё бывает любым.
Два примера с рублёвого рынка на фактических котировках. Первого ноября 2024 года ставку на год можно было зафиксировать под 24.52 процента. Ключевая за следующий год в среднем вышла 19.92, и фиксация обошлась в 4.60 пункта годовых сверх плавающей ставки. Второго мая 2023 года годовой своп стоил 8.19, ключевая за следующий год сложилась 12.76, и та же операция дала 4.57 пункта в пользу компании.
Между этими датами меньше полутора лет, инструмент один и тот же, срок один и тот же, а знак противоположный.
И это ставка годовых, она повторяется каждый год, пока держится фиксация. На миллиард долга 4.60 пункта означает 46 миллионов в год, а на пятилетнем сроке те же 46 миллионов пять лет подряд.
Заранее эту величину никто не знает. Зато можно посчитать её ожидание по конкретному прогнозу ставки, и тогда разные структуры долга становятся сравнимы между собой по цене. Про это и доклад.
Допустим, компания зафиксировала 70% портфеля. Кажется, что риск управляем. Но вы указываете на важность не только доли, но и сроков. Можете вкратце и доступно объяснить: почему два портфеля с одинаковой долей фиксации и одинаковым средним сроком могут стоить совершенно по-разному и давать разный уровень защиты? В чем тут подвох?
Потому что доля и средний срок не говорят, где именно внутри книги стоит фиксация, а цена зависит именно от этого.
За год защиты платят неравномерно. На сегодняшней кривой и по консенсус-прогнозу аналитиков фиксация на год стоит 1.06 пункта годовых, на пять лет 4.79, на десять 5.75. Пятилетний срок берёт 83 процента цены десятилетнего и служит вдвое меньше.
Отсюда простой пример. Средний срок фиксации около четырёх с половиной лет можно получить двумя способами. Либо посадить весь объём в пятилетние сделки, и тогда каждый зафиксированный рубль стоит 4.79 пункта годовых. Либо смешать годовые и десятилетние в пропорции примерно 62 на 38, что даёт тот же средний срок и стоит 2.86. Разница около 1.9 пункта в год на каждый рубль фиксации, при одинаковой доле и одинаковой средней срочности.
Защита при этом тоже получается разной. У смеси двух концов большой объём перезаключается каждый год, а между вторым и девятым годом фиксации нет вовсе. У книги, разложенной по всем срокам, ни того, ни другого нет. По средней срочности это различие не видно.
Доля фиксации и средний срок это две сводные цифры. Они верные, но по ним нельзя посчитать ни цену, ни уровень защиты, потому что и то, и другое зависит от распределения фиксации по срокам. Мы считаем именно это распределение и то, во что оно обходится.
Итогом вашего выступления станет сценарное тестирование. Если мы посмотрим на текущие прогнозы ключевой ставки, какой из сценариев (вверх/вниз/боковик) сегодня является самым опасным для неправильно структурированного долга? Или, может быть, сейчас на рынке есть момент, когда фиксация дешевле, чем кажется?
Опасного сценария самого по себе нет. Опасно то, что цена решения целиком зависит от выбранного взгляда на траекторию ставки.
Сначала то, что снимает часть вопроса. Если считать цену фиксации против форвардной кривой, она равна нулю по построению, потому что ставка свопа и есть среднее форвардов. Значит, любая ненулевая цифра меряет расхождение конкретного прогноза с тем, что уже заложено в рыночные цены. Своего прогноза ставки мы не даём и не считаем это своей задачей.
Дальше всё зависит от того, чей прогноз взять. Одна и та же книга стоит 258 миллионов в год по консенсусу аналитиков, 363 по середине коридора Банка России и 44, если ставка остаётся на месте. Рынок один и тот же, котировки одни и те же, меняется только подставленная траектория. Называть одно из этих чисел, не называя остальные, некорректно.
На трёх рассмотренных траекториях лучшее распределение фиксации по срокам получилось одинаковым. Все три либо снижаются, либо стоят на месте, и на них дешевле выходит смесь короткого и длинного сроков. Если ставка вместо снижения пойдёт вверх, дешёвыми становятся средние сроки, и ответ меняется. Поэтому распределение мы считаем на каждой траектории отдельно.
Одной цены при этом мало, и мы всегда считаем рядом вторую величину. Это то насколько могут измениться процентные расходы компании за год при уже принятой структуре долга. Она считается по истории ставок и никакого прогноза не требует, поэтому не наследует ошибку прогноза.
Обсудить практические кейсы расчёта стоимости фиксации вы сможете на Одиннадцатой конференции «Эффективное управление ликвидностью и оборотным капиталом», которая пройдёт 16 сентября 2026 года.
Ольга Кушнаренко
Наши конференции:
- Конференция «Операционная эффективность»
- Девятая конференция «Цифровизация промышленности»
- Двадцать вторая конференция «Цифровизация корпоративных бизнес-процессов»
- Пятнадцатая конференция «Цифровизация фармбизнеса»
- Четвертая конференция «Цифровизация финансового рынка в России: тренды и перспективы развития»
- Одиннадцатая конференция «Информационные технологии в бюджетировании»
- Шестая конференция «Цифровизация в строительном бизнесе»