В спорах о вычетах по НДС налогоплательщик нередко сталкивается с ситуацией, когда налоговый орган выявляет проблемы у одного из участников цепочки поставок и ставит под сомнение право покупателя на вычет. При этом претензии могут касаться не только реальности сделки, но и примененной ставки, оформления счетов-фактур или характера полученного имущества.
Судебная практика показывает, что в таких обстоятельствах необходимо не только защищать правомерность собственных действий, но и использовать доступные инструменты, позволяющие определить действительные налоговые обязательства.
Налоговая реконструкция: почему важно заявлять о ней своевременно
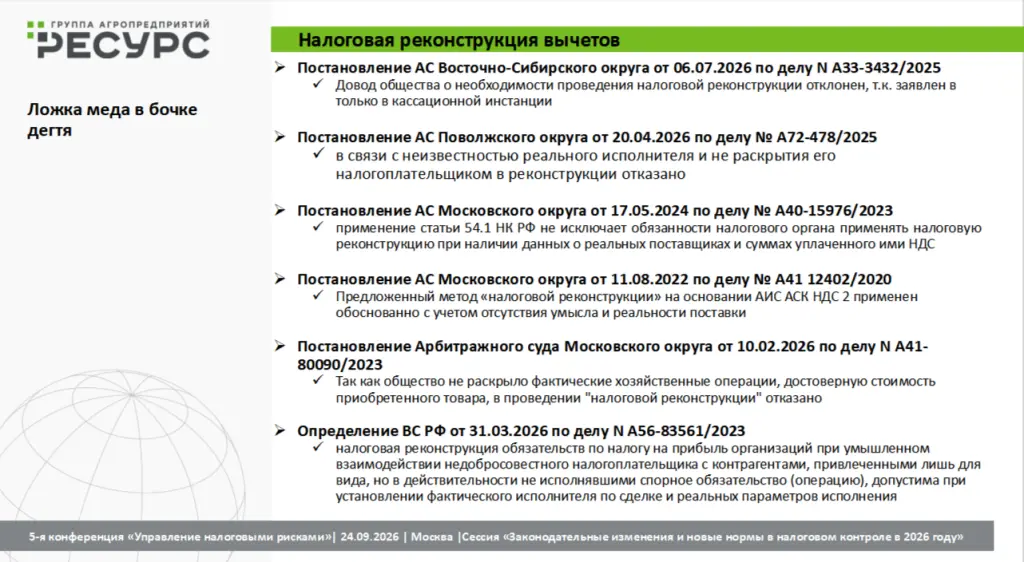
Один из таких инструментов – налоговая реконструкция. Она применяется как по налогу на прибыль, так и при разрешении споров о вычетах по НДС.
Идея реконструкции заключается в определении действительных налоговых обязательств налогоплательщика. Если в цепочке поставок выявлена техническая компания или иной проблемный посредник, необходимо установить, кто в действительности исполнил сделку, и определить налоговые последствия исходя из реальных хозяйственных операций.
Предположим, налогоплательщик приобрел товар через посредника, который не исполнял реальных функций и использовался для формирования формального документооборота. Если можно установить фактического поставщика, необходимо исследовать его роль в сделке и соответствующие налоговые обязательства.
При этом реконструкция не означает автоматического сохранения всей суммы заявленного вычета. Нужно установить реального исполнителя, подтвердить обстоятельства поставки и определить, какой НДС был сформирован в действительности реальным поставщиком. В зависимости от ситуации налоговый результат может отличаться от того, который отражен в документах непосредственного контрагента.
На практике одна из главных проблем состоит в том, что реального поставщика не всегда удается установить. Если налогоплательщик не раскрывает сведения о фактическом исполнителе, а у налогового органа нет достаточных данных, основания для реконструкции могут отсутствовать.
Поэтому, если компания понимает, что в цепочке есть проблемный посредник, важно заранее оценить возможность применения этого механизма и собрать соответствующие доказательства.
Не стоит рассчитывать, что налоговый орган применит реконструкцию самостоятельно
Налоговая реконструкция может стать дополнительной линией защиты, но рассчитывать исключительно на инициативу налогового органа не следует.
Если компания видит, что ее операции связаны с проблемным посредником, вопрос о реконструкции необходимо ставить уже на этапе налоговой проверки. Затем соответствующие доводы нужно включать в возражения на акт проверки и в жалобы при обжаловании решения. Если спор дошел до суда, позицию также необходимо последовательно отстаивать.
Это важно еще и потому, что на поздних стадиях процесса могут возникнуть ограничения, связанные с представлением новых доводов и доказательств. В частности, кассационная инстанция не предназначена для первоначального установления всех фактических обстоятельств дела. Поэтому если налогоплательщик не заявлял о реконструкции раньше, исправить ситуацию на завершающем этапе может быть сложно.
При этом не нужно воспринимать реконструкцию как признание собственной неправоты. Можно последовательно выстраивать несколько уровней защиты: сначала оспаривать выводы налогового органа, а дополнительно указывать, что даже при иной оценке обстоятельств должны быть определены действительные налоговые обязательства.
Если налоговый орган располагает сведениями о реальном исполнителе и фактическом движении товара, эти обстоятельства необходимо использовать при обосновании позиции.
Умысел не должен автоматически исключать реконструкцию
Отдельного внимания заслуживает вопрос о влиянии умысла на возможность налоговой реконструкции.
Налоговые органы все чаще стремятся обосновать, что налогоплательщик не мог не понимать характера происходящего и сознательно участвовал в соответствующей схеме. Однако из этого не следует, что вопрос о действительных налоговых обязательствах можно оставить без рассмотрения.
Верховный суд в одном из дел, касавшихся налога на прибыль, сформулировал важный подход: даже установление умышленного характера нарушения само по себе не исключает возможность налоговой реконструкции (хотя и ограничивает в способах его определения).
Это существенный вывод, поскольку налоговый орган может одновременно заявлять об умысле и отказывать в определении действительных налоговых обязательств. Между тем вопросы ответственности за нарушение и расчета действительной налоговой обязанности не тождественны.
Такой подход абсолютно применим и в уголовных делах, где подход к умыслу еще жестче. Вне зависимости от формы вины – определение действительного размера налоговых обязательств, в том числе через налоговую реконструкцию, должно быть обязательным.
Неправильная ставка НДС: риск, который лучше устранить до проверки
Еще одна распространенная проблема – применение поставщиком неправильной ставки НДС.
Например, вместо предусмотренной законом ставки 10% контрагент выставляет документы со ставкой 22%. При этом покупатель принимает предъявленный налог к вычету, не проверив, соответствовала ли ставка характеру операции.
В таких ситуациях налоговые органы могут настаивать на неправомерности вычета. Риск заключается не только в том, что завышена сумма налога: при определенных обстоятельствах претензии могут касаться всей суммы, указанной в неправильно оформленном счете-фактуре.
Вместе с тем и в судебной практике и в практике ЦА ФНС России встречались дела, в которых суды учитывали отсутствие потерь бюджета, если НДС был исчислен участниками цепочки и отражен в налоговой отчетности. Однако это не универсальное правило и не основание произвольно применять любую ставку.
Поэтому при выявлении ошибки правильнее сначала обратиться к поставщику и предложить скорректировать документы. Если контрагент завысил ставку и отказывается исправлять ситуацию, в зависимости от обстоятельств могут существовать и другие способы защиты, в том числе гражданско-правовые требования о возврате излишне уплаченных сумм.
Нужно учитывать и то, что не все ставки можно проверить только по счету-фактуре. Например, в отношении налогоплательщиков на упрощенной системе налогообложения правила применения НДС могут зависеть от конкретных условий и выбранного режима. Поэтому проверять необходимо не только арифметику, но и правовые основания выставления налога.
Безвозмездное получение – не всегда отсутствие оснований для вычета
В налоговых спорах встречаются и претензии, связанные с так называемым безвозмездным получением имущества.
Один из показательных примеров – ввоз запасных частей в Россию в рамках гарантийного ремонта. Поставщик исполнял гарантийные обязательства и направлял детали для замены неисправных. Налогоплательщик уплачивал НДС при ввозе, однако налоговый орган отказал в вычете, ссылаясь на то, что запасные части получены безвозмездно.
Три судебные инстанции поддержали отказ, и только Верховный суд исправил ситуацию.
На мой взгляд, здесь возникает принципиальный вопрос: действительно ли подобную операцию можно считать безвозмездной в налоговом смысле? Производитель оборудования, как правило, учитывает расходы на гарантийное обслуживание при формировании цены. Следовательно, соответствующие затраты экономически связаны с реализацией оборудования, а налоговые последствия необходимо оценивать с учетом характера всей операции.
Получается, что налогоплательщик уплачивает НДС при ввозе запасной части, но одновременно сталкивается с отказом в вычете по мотиву безвозмездности. Такой подход приводит к дополнительной необоснованной налоговой нагрузке.
Этот пример показателен еще и тем, что нижестоящие суды не поддержали налогоплательщика, несмотря на экономическую и юридическую логику его позиции. Он лишний раз подтверждает, что даже обоснованные доводы не гарантируют благоприятного результата на каждой стадии процесса.
Ошибки поставщика и обязанность покупателя: где проходит граница
Важный вопрос возникает и тогда, когда поставщик исчислил НДС, но допустил ошибку в документах или не выполнил отдельные обязанности.
Например, компания на упрощенной системе налогообложения заключила договор с НДС, получала оплату с учетом налога, однако не выставила счета-фактуры.
В такой ситуации стоит оценить возможность предъявления поставщику требования о выставлении счета-фактуры, в том числе с использованием судебной защиты. Само по себе наличие договора и оплаты не заменяет счет-фактуру там, где он необходим для вычета, однако бездействовать из-за отказа контрагента тоже не следует.
Разумеется, перспективы такого требования зависят от конкретных обстоятельств, условий договора и применимых норм. Но этот вариант может оказаться полезным, когда покупатель реально приобрел товар или услугу, уплатил предъявленный налог, а контрагент не исполнил обязанность по оформлению документов.
Налоговая реконструкция – не единственный инструмент
Все перечисленные ситуации объединяет одна мысль: налоговый спор необходимо рассматривать комплексно.
Неправильная ставка, отсутствие счета-фактуры, претензии к реальности поставки, проблемы посредника или отказ в вычете по мотиву безвозмездности требуют разных способов защиты. Нельзя исходить из того, что один положительный судебный акт автоматически решает все аналогичные споры.
Судебную практику нужно постоянно отслеживать, проверять, насколько выводы конкретного решения применимы к обстоятельствам собственной ситуации, и учитывать последующие изменения подходов.
Главное – не занимать пассивную позицию. Если есть основания для налоговой реконструкции, их нужно заявлять своевременно. Если допущена ошибка в ставке, необходимо добиваться корректировки документов. Если контрагент не выставляет счет-фактуру, нужно оценивать доступные способы понуждения к исполнению обязанности.
И чем раньше компания начинает действовать, тем больше у нее возможностей сформировать доказательственную базу и защитить свои права.
Алексей Гетманов, руководитель отдела методологии и контроля судебной работы группы агропредприятий «Ресурс»
Наши конференции:

 Все