
- Добавить блог
- Книжный клуб: рецензии, анонсы, встречи
- Колонка руководителя
- Корпоративные финансы
- Менеджмент и маркетинг
- Поездки
- Управление результативностью
- Финансы за пределами цифр
- Финансы и Менеджмент
КОНФЕРЕНЦИИ
 Все
-
7 октября 2026 года
Москва -
8-9 октября 2026 года
Москва -
14 октября 2026 года
Москва -
16 октября 2026 года
Москва -
22-23 октября 2026 года
Москва -
с 1 июля 2026 года по 22 октября 2026 года
Москва


Олег Ханин, СОЮЗ Страховые Брокеры: «Страховой бюджет 2027 нужно считать от сценария убытка, а не от прошлогоднего тарифа»
29.09.2026
Олег Ханин – предприниматель, основатель СОЮЗ Страховые Брокеры и эксперт по корпоративному страхованию. Более 15 лет работает со сложными рисками бизнеса, имущественными программами и урегулированием убытков. Выступает на отраслевых конференциях и в ВСК Университете, комментирует страховую повестку для РБК, телеканала «Россия 24» и других деловых СМИ. В интервью CFO Russia он объясняет, с каких вопросов финансовому директору стоит начать подготовку страхового бюджета на 2027 год.
Почему именно сейчас CFO стоит отдельно пересмотреть страховую программу?
Потому что в 2026 году меняется не только цена страхования. Меняется сама конфигурация риска и отношение рынка к нему.
Для крупного предприятия сегодня недостаточно посмотреть на прошлогоднюю премию и добавить к ней процент роста. Надо понять, что произошло с активами и стоимостью их восстановления, какие новые объекты и договоры появились, насколько бизнес зависит от одной площадки или цепочки поставок, что произойдёт при длительном простое и какие сценарии стали актуальны за последний год.
Отдельный фактор – терроризм, диверсия и ущерб, связанный с БПЛА. РНПК в 2026 году объявила о новых подходах к перестрахованию таких рисков: объекты сегментируются по степени подверженности, меняются лимиты, тарифы и франшизы.
Поэтому бюджетирование страхования на 2027 год я бы начинал не с вопроса «на сколько вырос тариф?», а с вопроса:
«Какой финансовый сценарий мы хотим закрыть и сколько потерь в нём останется на компании?»
Какие ответы должен получить финансовый директор?
Первый вопрос – какие события действительно способны существенно повлиять на бизнес.
Пожар – очевидный риск, но за ним могут идти простой производства, нарушение отгрузок, обязательства перед контрагентами, потеря дебиторской задолженности, ответственность и другие финансовые последствия.
Второй – что именно покрывают действующие договоры и где находятся ограничения.
Важны не только страховые суммы, но и подлимиты, франшизы, исключения, обязанности страхователя, сроки уведомления и формулировки по отдельным рискам.
Третий – какой бюджет на страхование действительно обоснован.
Низкая цена не всегда означает хорошее решение. Но и дорогая программа сама по себе не гарантирует достаточной защиты. Финансовому директору нужно понимать, за какие условия платит компания и какие риски сознательно оставляет на себе.
Четвёртый – как пройдёт путь от события до денег.
Кто уведомляет страховщика? Кто фиксирует обстоятельства? Какие документы потребуются? Как будет определяться стоимость восстановления и период простоя?
Если на эти вопросы нет ответа до убытка, после события компания начинает терять время и переговорную позицию.
Почему для этого недостаточно обычного тендера страховщиков?
Тендер хорошо отвечает на вопрос, кто готов предложить цену по заданному техническому заданию.
Но качество результата зависит от того, что именно компания вынесла на рынок.
Если исходное описание риска неполное, лимиты сформированы по инерции, а важный сценарий вообще не включён в программу, конкуренция страховщиков эту проблему не исправит. Компания просто получит несколько цен на одну и ту же конструкцию.
Поэтому мы в СОЮЗ сначала разбираем бизнес, а уже потом рынок.
Смотрим юридические лица, активы, ключевые процессы, обязательства и денежный поток. Строим карту существенных рисков и отдельно выделяем то, что действительно можно и нужно передать страховщику.
После этого проверяем действующие договоры по реальным сценариям: пожар, БПЛА и осколки, электротехническая авария, остановка производства, ответственность, управленческие и финансовые риски.
Сравниваем не только премию, но и то, сколько компания получит в каждом сценарии и какие условия могут ограничить выплату.
Только после согласования этой позиции с клиентом определяем маршрут на страховом рынке и перечень страховщиков.
Передача нам документов сама по себе не означает автоматического выхода на рынок. Именно так построен и демонстрационный кейс в нашем видео.
Как выглядит результат такого ревью для CFO?
Не сорок страниц страхового текста.
Нужен управленческий результат.
Мы используем формат «было – станет»: какие пробелы есть в текущей программе, что имеет смысл сохранить, что изменить, какой бюджет выглядит обоснованным и какие действия нужно выполнить до продления или сюрвея.
По каждому существенному риску CFO должен увидеть цепочку:
возможный финансовый ущерб → действующее покрытие → незакрытая часть → вариант корректировки → влияние на бюджет.
Иногда результатом может быть вывод, что существенных изменений вообще не требуется.
Это тоже нормальный результат.
Задача диагностики не в том, чтобы обязательно поменять страховщика или продать новую программу, а в том, чтобы у руководителя появилась обоснованная позиция.
Насколько глубоко нужно заходить на первом этапе?
Начать можно с одного действующего полиса и короткого разговора.
Нам важно понять задачу, дату ближайшего продления и главный вопрос финансового директора.
Если требуется, подписываем NDA и получаем договор с приложениями и оговорками. Полный архив документов на первом этапе не нужен.
Дальше становится понятно, требуется ли глубокий ревью всей страховой программы, работа с рынком или достаточно скорректировать отдельные условия.
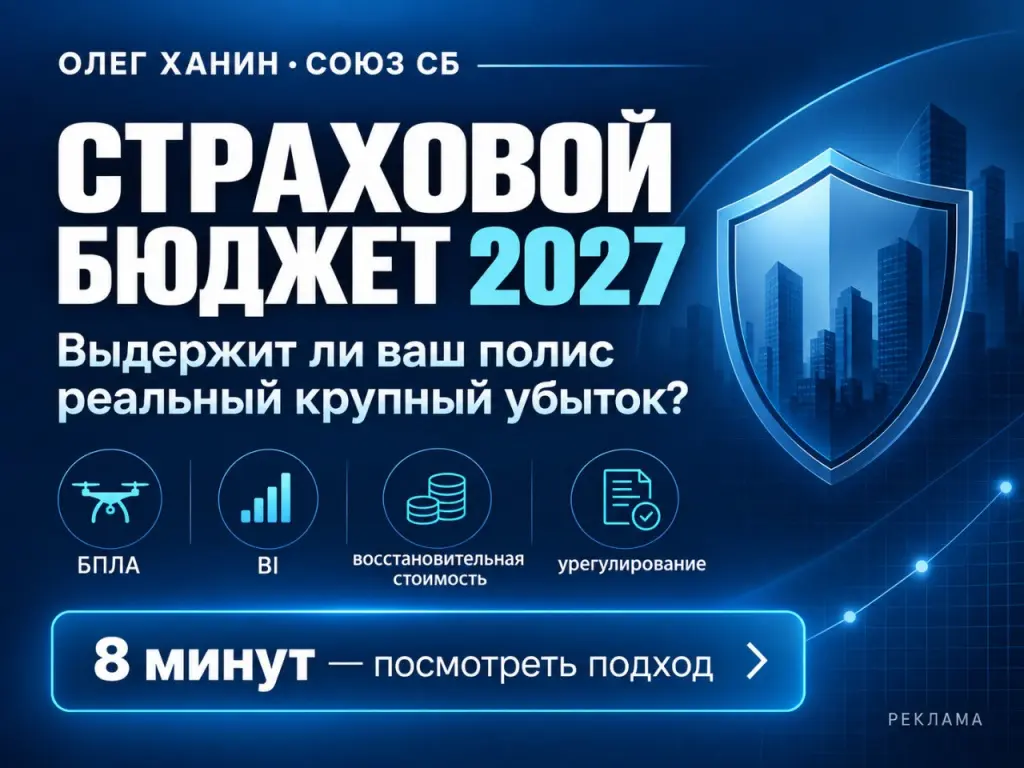
Мы специально записали короткое восьмиминутное видео, в котором показываем на демонстрационной модели крупной компании весь маршрут:
бизнес-контекст → карта рисков → действующие договоры → сценарии убытка → рынок → формулировки → бюджет → готовность к урегулированию.
Сам лендинг сейчас именно так и сформулирован: CFO получает ответ, какой бюджет закладывать и чем он обоснован, а также что произойдёт при крупном событии.
Какой главный совет вы бы дали CFO перед бюджетом 2027 года?
Не переносить страхование в бюджет как строку, которую нужно просто проиндексировать.
Сначала ответьте на два вопроса:
Сколько компания реально может потерять в критическом сценарии?
И:
Сколько из этой суммы должна вернуть страховая программа?
После этого разговор о тарифе становится гораздо предметнее.
Посмотреть восьмиминутный разбор метода и проверить свою программу можно на лендинге СОЮЗ Страховые Брокеры: https://souzsb.ru/#top
Начать можно с одного действующего полиса и короткого разговора с командой.
Олег Ханин
Предприниматель, основатель СОЮЗ Страховые Брокеры. Эксперт по корпоративному страхованию, крупным имущественным рискам и сопровождению страховых убытков.
Реклама. ООО «СОЮЗ Страховые Брокеры», ИНН 7704730246, erid: CQH36pWzJpps8EWC2A5pgV2mRd2MFqfJ1pYnjCe16ZNGhb